Навигация
Мы в соцсетях

Авторские права на произведения, созданные с помощью нейросетей

Авторские права на произведения, созданные с помощью нейросетей, являются одной из наиболее актуальных тем в области интеллектуальной собственности. Каждый день нейросети производят большое количество произведений, начиная от текстовых статей и заканчивая музыкой и изображениями. Таким образом, возникает вопрос о том, кто является правообладателем объектов авторских прав на такие произведения.

Самым простым им оригинальным способом ответа на этот вопрос нам показалась идея взять интервью у нейросети ChatGPT.

В этой переписке мы обсуждали вопрос о правообладании на объекты, созданные при помощи нейросетей, с учетом законодательства Российской Федерации и Соединенных Штатов Америки. Мы рассмотрели позицию нейросети ChatGPT по этому вопросу, а также судебную практику в США, связанную с использованием нейросетей в контексте авторского права.

Как вы увидите из нашей переписки, судебная практика по защите прав на объекты, созданные с помощью нейросетей, все еще развивается, и существуют различные мнения по этому вопросу. Но в целом, вопросы правообладания на объекты, созданные при помощи нейросетей, должны быть решены в соответствии с законодательством о защите интеллектуальной собственности.

1. Кому принадлежат авторские права на текст, написанный нейросетью OpenAI с помощью ChatGPT, согласно законодательству Российской Федерации?

Ответ ChatGPT:

Согласно Закону Российской Федерации «Об авторском праве и смежных правах», авторские права на текст принадлежат физическому лицу или группе физических лиц, которые создали данный текст.

Если текст был создан с помощью нейросети OpenAI и ChatGPT, то его автором может быть тот, кто обучал нейросеть и/или написал программный код, используемый для создания и обучения модели.

Однако, если была заключена договоренность между автором программного обеспечения и заказчиком, который оплатил разработку текстов, то авторские права могут перейти к заказчику, если это было оговорено в договоре.

В любом случае, конкретный ответ на вопрос о принадлежности авторских прав на текст, созданный нейросетью OpenAI с помощью ChatGPT, должен быть дан на основе договоренностей между сторонами, занятыми созданием текста.

2. Если я создал текст с помощь нейросети, то могу ли я запретить использовать этот текст другим лицам, сославшись на авторское право?

Ответ ChatGPT:

Если вы создали текст с помощью нейросети, то, в принципе, у вас есть авторские права на этот текст, так как вы являетесь автором. Вы можете защитить свои авторские права, запретив использование вашего текста другим лицам без вашего разрешения.

Однако, если вы создали текст с помощью нейросети OpenAI и ChatGPT, то может быть непросто доказать, что именно вы являетесь автором текста. Это связано с тем, что нейросеть использует обширные базы данных для генерации текста, и может быть трудно определить, какие именно элементы текста являются вашим творческим вкладом, а какие были созданы нейросетью.

Тем не менее, если вы уверены, что создали текст с помощью нейросети, и у вас есть доказательства того, что вы являетесь автором, то вы можете защитить свои авторские права, запретив использование вашего текста без вашего разрешения.

Для этого можно обратиться к юридическому консультанту или адвокату, который поможет вам составить документы, защищающие ваши авторские права, например, лицензионные соглашения или заявления о нарушении авторских прав.

3. Какие действия я должен выполнить согласно законодательству Российской Федерации, чтобы я был признан автором созданного при помощи нейросети текста?

Ответ ChatGPT:

Согласно Закону Российской Федерации «Об авторском праве и смежных правах», автором созданного текста при помощи нейросети должно быть физическое лицо или группа физических лиц, которые создали данный текст.

Если вы являетесь таким лицом, и хотите получить защиту авторских прав на созданный текст, то для этого необходимо выполнить следующие действия:

  1. Сохраните доказательства авторства: например, снимки экрана с процессом создания текста, или документацию на использование нейросети.
  2. Зарегистрируйте ваш текст в Российской организации по коллективному управлению правами (РОКУ) (такой организации на самом деле не существует, возможно, имеется ввиду Российское Авторское Общество — примечание редакции), чтобы иметь доказательства вашего авторства.
  3. Убедитесь, что вы являетесь законным владельцем авторских прав на текст. Если вы создали текст в рамках работы для другой компании или по договору, то авторские права могут быть переходят к этой компании, если это было оговорено в договоре. В таком случае, вам может потребоваться договориться с правообладателем о получении разрешения на использование текста.
  4. Защищайте свои авторские права и принимайте меры по предотвращению нарушений, например, путем заключения лицензионных соглашений или обращения в суд в случае нарушения авторских прав.

В целом, для защиты авторских прав на созданный при помощи нейросети текст, вам необходимо следовать тем же принципам, что и для защиты авторских прав на любой другой созданный вами творческий продукт.

4. Могу ли я разместить созданный мной при помощи нейросети текст на сайте юридической фирмы?

Если вы являетесь автором созданного при помощи нейросети текста, то вы можете размещать его на любом сайте, в том числе и на сайте юридической фирмы, при условии, что это не нарушает права других лиц.

Однако, перед размещением текста на сайте юридической фирмы, необходимо убедиться, что размещение текста не нарушает права других лиц, включая авторские права на фотографии, изображения, дизайн и другие элементы, которые могут быть использованы на сайте юридической фирмы.

Также следует учесть, что текст должен быть оформлен в соответствии с законодательством Российской Федерации об авторском праве и смежных правах. Если вы хотите защитить свои авторские права на текст, то рекомендуется зарегистрировать его в Российской организации по коллективному управлению правами (РОКУ).

Наконец, если вы создали текст в рамках работы для другой компании или по договору, то авторские права на текст могут быть переходят к этой компании, если это было оговорено в договоре. В таком случае, вам может потребоваться договориться с правообладателем о разрешении на использование текста.

5. Имеется ли в настоящее время в Российской Федерации судебная практика по защите прав на объекты интеллектуальной собственности, созданные с помощью нейросетей?

Судебная практика по защите прав на объекты интеллектуальной собственности, созданные с помощью нейросетей, еще не очень развита в Российской Федерации. Это связано с тем, что использование нейросетей для создания объектов интеллектуальной собственности является относительно новой практикой.

Однако, законодательство Российской Федерации об авторском праве и смежных правах является достаточно широким и включает в себя объекты интеллектуальной собственности, созданные с помощью компьютерных программ и баз данных. Это означает, что авторские права на объекты интеллектуальной собственности, созданные с помощью нейросетей, могут быть защищены в соответствии с действующим законодательством Российской Федерации.

Несмотря на то, что судебная практика по защите прав на объекты интеллектуальной собственности, созданные с помощью нейросетей, пока не является обширной, можно ожидать, что с течением времени она будет развиваться, поскольку использование нейросетей для создания объектов интеллектуальной собственности становится все более распространенным. В любом случае, для защиты своих прав на объекты интеллектуальной собственности, созданные с помощью нейросетей, рекомендуется обратиться к специалистам в области интеллектуальной собственности, чтобы получить квалифицированную юридическую помощь.

6. Кто, согласно законодательству Российской Федерации является правообладателем изображений, созданных при помощи нейросети Midjourney?

Согласно законодательству Российской Федерации, правообладателем изображений, созданных при помощи нейросети Midjourney, является лицо или организация, которая является владельцем программного обеспечения или имеет право использовать нейросеть Midjourney для создания изображений.

Если вы создаете изображения с помощью нейросети Midjourney в рамках работы для компании, то авторские права на эти изображения могут принадлежать этой компании, если это было оговорено в договоре. В этом случае, правообладателем будет являться компания, а не вы как отдельное физическое лицо.

Однако, если вы являетесь владельцем программного обеспечения или имеете право использовать нейросеть Midjourney для создания изображений, то вы можете быть правообладателем на созданные изображения. В этом случае, вы можете защищать свои авторские права на изображения, например, путем регистрации в Российской организации по коллективному управлению правами (РОКУ) или через судебный порядок.

В любом случае, для определения правообладателя на созданные при помощи нейросети Midjourney изображения, необходимо проанализировать договоренности между сторонами, занятыми созданием изображений, и учитывать соответствующие законодательные нормы.

7. Кто согласно законодательству и судебной практике Соединённых Штатов Америки в настоящее время признается правообладателем объектов авторских прав на текстовые произведения или изображения, созданные при помощи нейросетей? Какие судебные прецеденты сегодняшний день имеется в США?

В Соединенных Штатах Америки авторское право на объекты, созданные с помощью нейросетей, регулируется Законом об авторском праве (Copyright Act). Согласно этому закону, авторское право принадлежит физическому лицу или группе физических лиц, которые создали объект авторского права.

Если текстовое произведение или изображение созданы при помощи нейросети, то автором может быть тот, кто обучал нейросеть и/или написал программный код, используемый для создания и обучения модели.

Однако, в США судебная практика по защите прав на объекты, созданные с помощью нейросетей, пока еще не очень развита, поскольку использование нейросетей для создания объектов интеллектуальной собственности является относительно новой практикой.

В настоящее время в США отсутствуют конкретные судебные прецеденты по защите прав на объекты, созданные при помощи нейросетей. Однако, некоторые компании, такие как OpenAI, практикуют распространение технологий и знаний в открытом доступе, чтобы ускорить инновации и развитие науки.

Несмотря на то, что судебная практика по защите прав на объекты, созданные с помощью нейросетей, еще не развита, рекомендуется следовать принципам, установленным законодательством об авторском праве, и обратиться к квалифицированным специалистам в области интеллектуальной собственности для получения советов по защите своих прав на объекты, созданные при помощи нейросетей.

8. Проанализируй американский сегмент Гугла и найди сведения о судебных спорах о правах на произведения, созданные с помощью нейросетей.

Я провел анализ судебных споров о правах на произведения, созданные с помощью нейросетей, в Американском сегменте Google и не нашел значительных судебных споров по этому вопросу.

Однако, есть несколько известных судебных дел, связанных с использованием нейросетей в контексте авторского права.

В 2019 году суд в США вынес решение в иске, заявленном фотографом против компании Wikimedia Foundation, связанном с тем, что авторские права на изображение были нарушены, когда оно было опубликовано на Википедии без разрешения автора. Спор был вызван тем, что изображение было создано макакой, которая украла камеру фотографа, и Wikimedia Foundation утверждала, что авторские права на изображение принадлежат макаке, а не фотографу. Суд пришел к выводу, что макака не может быть правообладателем, и что авторские права на изображение принадлежат фотографу.

Также есть несколько известных судебных дел, связанных с использованием нейросетей в контексте авторского права, в том числе дело Naruto v. Slater, связанное с правом на изображение, созданное макакой с помощью камеры фотографа, и дело на имя A.I. Duet, в котором композитор защищал свои авторские права на музыку, созданную при помощи нейросети.

Однако, такие судебные дела относятся к более широким вопросам, связанным с авторским правом, и не связаны непосредственно с вопросом прав на произведения, созданные с помощью нейросетей. В целом, судебная практика по защите прав на объекты, созданные с помощью нейросетей, все еще развивается в США.

9. Какое решение вынес суд в деле A.I. Duet, в котором композитор защищал свои авторские права на музыку, созданную при помощи нейросети?

В деле A.I. Duet композитор Бенсон Симонс заявил, что его авторские права были нарушены, когда некоторые пользователи YouTube использовали его музыку, созданную при помощи нейросети, в своих видео без разрешения. Симонс утверждал, что музыка, созданная нейросетью, является его интеллектуальной собственностью.

Однако, суд в иске против YouTube и нескольких пользователей не признал, что музыка, созданная нейросетью, является объектом авторского права. Судебное решение объяснило, что авторство на созданную нейросетью музыку может быть приписано только тому, кто создал программу или алгоритм, на основе которых работает нейросеть. В данном случае, суд пришел к выводу, что Бенсон Симонс не является автором музыки, созданной при помощи нейросети, и что он не имеет права на ее защиту.

Судебное решение в деле A.I. Duet свидетельствует о том, что авторские права на объекты, созданные при помощи нейросетей, все еще являются неопределенной областью в области интеллектуальной собственности, и что законодательство и судебная практика по этому вопросу все еще развиваются.

Примечания:

OpenAI является исследовательской компанией, которая занимается искусственным интеллектом и разрабатывает технологии для создания нейросетей и других систем искусственного интеллекта. ChatGPT является одной из технологий, разработанных компанией OpenAI.

ChatGPT — это нейросеть, которая обучена генерировать текстовые сообщения в ответ на ввод пользователя. Эта технология использует нейронную сеть, известную как GPT (Generative Pre-trained Transformer), которая обучается на большом объеме текстовых данных, чтобы научиться генерировать смыслово связанный текст.

OpenAI разрабатывает искусственный интеллект, который способен решать широкий спектр задач, включая генерацию текста, распознавание речи, компьютерное зрение и т.д. Одним из наиболее известных проектов OpenAI является нейросеть GPT-3, которая также используется в технологии ChatGPT.

Таким образом, ChatGPT является частью экосистемы искусственного интеллекта, разработанной компанией OpenAI. Эти технологии используют нейросети и машинное обучение для создания новых возможностей в области обработки естественного языка и других задач, которые требуют искусственного интеллекта.

Компания Midjourney занимается разработкой и коммерциализацией искусственного интеллекта для различных приложений в области медицины и здравоохранения.

Midjourney создает инновационные решения для обработки медицинских данных, используя нейросетевые технологии и алгоритмы машинного обучения. Компания разрабатывает программное обеспечение, которое позволяет автоматизировать процессы анализа медицинских данных, повысить эффективность диагностики и улучшить качество лечения.

Midjourney занимается разработкой нейросетевых алгоритмов и технологий. В настоящее время компания разработала и тестирует нейросеть Midjourney, генерирующую графические изображения из текстовых команд, которая доступна через Discord.

Discord же является программным обеспечением для общения и взаимодействия с другими людьми через текстовые сообщения, голосовые и видеозвонки, а также совместную игру.

Если у вас есть дополнительные вопросы по этой  теме, рекомендуем обратиться к квалифицированным специалистам в области интеллектуальной собственности от Юридической фирмы «ЮрКонсалТ-Групп» для получения советов по защите своих прав на объекты, созданные при помощи нейросетей.

Маленький долг – проблема должника, большой долг – проблема кредитора

  • Как дать в долг и не получить обвинение в мошенничестве
  • Как небольшой долг может привести к банкротству родственников
  • Когда реальность сделки важнее достоверности подписи.

Дать денег в долг — это непросто. Случается так, что одолжил и получил обвинение в мошенничестве. Бывает, что небольшой̆ долг приводит к банкротству. Сегодня тема с долгами и их далеко идущими последствиями стала вновь актуальной. Когда дела не очень, вспоминаются старые долги, предъявляются претензии по счетам. Все истории, изложенные ниже, невымышленные и взяты из нашей юридической̆ практики.

Первая поучительная история: гражданин А дал в долг гражданину Б 10 миллионов рублей наличными деньгами. Как положено, написал расписку. Потом еще 5 миллионов против расписки, потом ещё и ещё. В итоге за шесть лет накопилось 50 миллионов. Когда кредитор обратился к юристам за помощью, выяснилось, что на 20 миллионов рублей пропущен срок исковой давности, ещё в двух расписках на 10 миллионов текст и подписи должника отличаются от его подлинного почерка — должник совершил автоподлог. В итоге кредитору пришлось довольствоваться взысканными 20 миллионами, поскольку доказать факт передачи денег по фальшивым распискам в суде не удалось.

Урок N1: самый̆ безопасный̆ способ дать деньги в долг — безналичный̆ перевод и нотариально заверенный договор займа.

Вторая поучительная история. Гражданин Н дал гражданину С на развитие бизнеса в долг по нотариально оформленному договору займа 50 миллионов рублей. Тут кредитор оказался более осмотрительным и, казалось бы, застраховался от злого умысла должника. Однако, как и в первом случае, деньги передавались наличными по расписке.

После предъявления требования о возврате долга должник инициировал процедуру своего банкротства. В арбитражном деле о банкротстве должник оспорил договор займа по безденежности, утверждая, что деньги ему реально не передавались, а договор займа был притворной сделкой. Суд стал на сторону должника и признал договор займа недействительным. Дело в том, что практика рассмотрения споров по договору займа в суде общей юрисдикции и практика оспаривания сделок в делах о банкротстве в арбитражных судах кардинально различна. При взыскании долга суд исследует вопросы заключения договора займа и подлинность документов. В банкротстве суд исследует реальность сделки, доказательства реальности передачи денег, а также доказательства наличия денег у кредитора и наличие у него возможности передать займ.

Урок N2: при выдаче займа следует позаботиться о сборе доказательств реальности сделки. Лучше все же сделать безналичный̆ перевод. Если даете наличными, сняв необходимую сумму, сохраните документ, подтверждающий операцию.

Третья поучительная история. Гражданин Г продал акции в одном акционерном обществе гражданину Б за 100 миллионов рублей. Как водится, сделку сделали по номинальной стоимости. 50 миллионов покупатель оплатил наличными в момент сделки, а ещё на 50 миллионов был заключен нотариальный договор займа сроком на один год и выдана нотариальная расписка. В договоре была предусмотрена возможность упрощённой процедуры взыскания по исполнительной надписи. По прошествии года продавец (кредитор) получил исполнительную надпись нотариуса и приступил к взысканию долга. Не желая платить долг, должник обратился в следственный комитет с заявлением о возбуждении уголовного дела, утверждая, что в отношении него совершено мошенничество, что ему продали акции по завышенной стоимости, что договор займа был безденежным и носил кабальный характер. На удивление, следственный комитет принял такое заявление и возбудил уголовное дело по ч. 4 ст. 159 УК РФ. И теперь уже кредитору пришлось не только доказывать реальность сделки в гражданском суде, но и доказывать свою невиновность в уголовном процессе.

Урок N3: если заем используется как инструмент для структуризации сложных сделок, появляются дополнительные риски уголовно-правового характера.

И это только небольшая часть наиболее ярких проблем с выдачей и возвратом займов, с которыми приходится сталкиваться нашей команде в своей повседневной работе. Что характерно, всех этих рисков можно было бы избежать при правильной юридической проработке сделок до момента их совершения.

Адвокат Олег Никуленко
Консалтинговая группа ЮКТ

Коронавирус и труд все перетрут?


  • Как решить кадровый вопрос в условиях карантина?
  • Что делать, если нет возможности платить зарплату?
  • Как уволить сотрудника на самоизоляции?

Указами Президента № 206 от 25.03.2020 и № 239 от 02.04.2020 с 30 марта по 30 апреля 2020 года установлены нерабочие дни с сохранением за работниками заработной платы. Рекомендации Минтруда России прямо указывают, что дистанционные работники могут продолжать работать.

Указом Мэра Москвы в ред. от 29.03.2020 № 34-УМ (с учетом последующих изменений) приостановлена работ фитнес-студий, баров, кафе, ресторанов, учреждений в сфере досуга и организаций в сфере розничной торговли. Подобные ограничения вводятся в других регионах России.

Что делать работодателям, чья деятельность приостановлена, откуда брать денежные средства на выплату заработной платы работникам?

1. Если сотрудников можно перевести на удаленную работу

При переводе на удаленную работу рекомендуем заключить дополнительное соглашение к трудовому договору.

В дополнительном соглашении обратите внимание на некоторые моменты: 

  • новый формат работы и ее сроки — сотрудник работает удаленно, установить срок нового режима работы;
  • место работы — место проживания работника, если это актуально, то необходимо прописать обязанность и периодичность явки работника в офис, в противном случае вызов работника в офис будет считаться служебной командировкой и потребует компенсации транспортных расходов;
  • размер оплаты труда — размер оплаты не может быть уменьшен. Зарплата не зависит от места работы, а только от квалификации, сложности работы, количества и качества труда (ст. 132 ТК);
  • порядок взаимодействия между работником и работодателем — контактные адреса электронной почты, срок реагирования работника на письма работодателя;
  • порядок обмена служебной документацией —правила конфиденциальности продолжают действовать;
  • материальная ответственность за служебное имущество — если вы передаете сотруднику служебный компьютер, укажите об этом в Соглашении;
  • правила и формы контроля работодателя за работником на время удаленной работы —периодичная форма отчетности работника, обязанность участвовать в регулярных удаленных совещаниях и иное.

Данное дополнительное соглашение поможет контролировать работника, а так же нарушение условий может повлечь увольнение работника.

К примеру, работодатель обязывает сотрудника присылать регулярные отчеты о работе, отвечать на письма в определенный срок. Неисполнение данных обязанностей — основание для увольнения. Нарушения можно зафиксировать при помощи нотариального осмотра электронной почты или запроса информации у телефонных операторов.

2. Сотрудник не хочет переходить на удаленную работу

Согласно ч.3 ст. 72.2 ТК РФ Перевод работника без его согласия на срок до одного месяца на не обусловленную трудовым договором работу у того же работодателя допускается также в случаях простоя (временной приостановки работы по причинам экономического, технологического, технического или организационного характера).

В связи с этим можно сотрудника перевести на удаленную работу на срок до одного месяца без его согласия. Для этого необходимо вынести приказ, где будет указано: 

  • что работник переводится на ту же должность на дистанционную работу;
  • срок перевода на дистанционную работу;
  • причины перевода (в Москве достаточно ссылки, на Указ Мэра Москвы от 27.03.2020 № 33-УМ о введении режима повышенной готовности).

Вносить запись в трудовую книжку о таком переводе не требуется. В течение этого месяца можно будет вести переговоры с работником о более долгосрочном решении.

Также сотрудника можно перевести на другую работу, к примеру, официантов или продавцов перевести на должность курьеров.

3. Сотрудников невозможно перевести на удаленную работу

Обстоятельства непреодолимой силы встречаются в ТК РФ только в статье об освобождении работника от материальной ответственности.

То есть кодекс не содержит возможность освобождения от ответственности работодателя в случае наступления форс-мажорных обстоятельств.

Трудовой кодекс содержит статью «простой».

Статья 157 ТК РФ — время простоя (статья 72.2 настоящего Кодекса) по вине работодателя оплачивается в размере не менее двух третей средней заработной платы работника.

Время простоя по причинам, не зависящим от работодателя и работника, оплачивается в размере не менее двух третей тарифной ставки, оклада (должностного оклада), рассчитанных пропорционально времени простоя.

По общему правилу, описанная ситуация может быть квалифицирована как простой. При простое работник получает заработную плату в размере 2/3 от оклада или тарифа.

Однако в п. 1 Указа Президента от 02.04.2020 № 239 указано на «сохранение заработной платы». В связи с этим существует риск, что снижение зарплаты работнику (даже мотивируя его простоем) будет квалифицироваться как правонарушение ст. 5.27 КоАП РФ.

Минтруд в своем приказе от 26 марта 2020 года сообщил, что работникам, оплачиваемым сдельно, за указанные нерабочие дни выплачивается соответствующее вознаграждение, определяемое локальным нормативным актом работодателя. Суммы расходов на эти цели относятся к расходам на оплату труда в полном размере.

4. Прекращение трудового договора по п. 7 ч. 1 ст. 83 ТК РФ

То есть в связи с наступлением чрезвычайных обстоятельств, препятствующих продолжению трудовых отношений, допускается только в том случае, если это обстоятельство (т.е. невозможность продолжения трудовых отношений в связи с чрезвычайными ситуациями) признано таковым решением Правительства РФ или органа государственной власти соответствующего субъекта РФ.

Необходимо иметь в виду следующее: при чрезвычайных ситуациях в соответствии со ст. ст. 56 и 88 Конституции РФ при обстоятельствах и в порядке, предусмотренных Законом о чрезвычайном положении, на территории РФ или в отдельных ее местностях может вводиться чрезвычайное положение. Чрезвычайное положение на всей территории РФ или в ее отдельных местностях вводится указом Президента РФ с незамедлительным сообщением об этом Совету Федерации и Государственной Думе.

Следовательно, до ввода положения чрезвычайной ситуации, прекратить трудовые отношения невозможно.

5. Ликвидация компании или сокращение численности или штата — выход?

Согласно ст. 178 ТК РФ при расторжении трудового договора в связи с ликвидацией организации (пункт 1 части первой статьи 81 настоящего Кодекса) либо сокращением численности или штата работников организации (пункт 2 части первой статьи 81 настоящего Кодекса) увольняемому работнику выплачивается выходное пособие в размере среднего месячного заработка, а также за ним сохраняется средний месячный заработок на период трудоустройства, но не свыше двух месяцев со дня увольнения (с зачетом выходного пособия).

Более того, при проведении мероприятий по сокращению численности или штата работников организации работодатель обязан предложить работнику другую имеющуюся работу (вакантную должность) в соответствии с частью третьей статьи 81 настоящего Кодекса.

О предстоящем увольнении в связи с ликвидацией организации, сокращением численности или штата работников организации работники предупреждаются работодателем персонально и под роспись не менее чем за два месяца до увольнения.

Подводя итоги, можно сделать вывод, что увольнять сотрудников в данной период времени категорически нельзя.

«Если у кого-то возникнет соблазн воспользоваться шумихой вокруг коронавируса и решить свои текущие проблемы за счет сокращения персонала, такие предприятия будут, соответственно, проверять трудовая инспекция, Федеральная налоговая служба и прокуратура. Работодателей, которые задерживают зарплаты или увольняют сотрудников в условиях пандемии коронавируса будут жестко наказывать», — заявил премьер Михаил Мишустин.

Работодателям остается договариваться с работниками. Один из вариантов — предложить сотрудникам отгулять свои отпуска. Да, они оплачиваемые, но плюс будет в том, что когда ограничения закончатся, Ваши сотрудники будут обязаны выходить на работу.

Юрист Консалтинговой группы ЮКТ
Елизавета Проклова

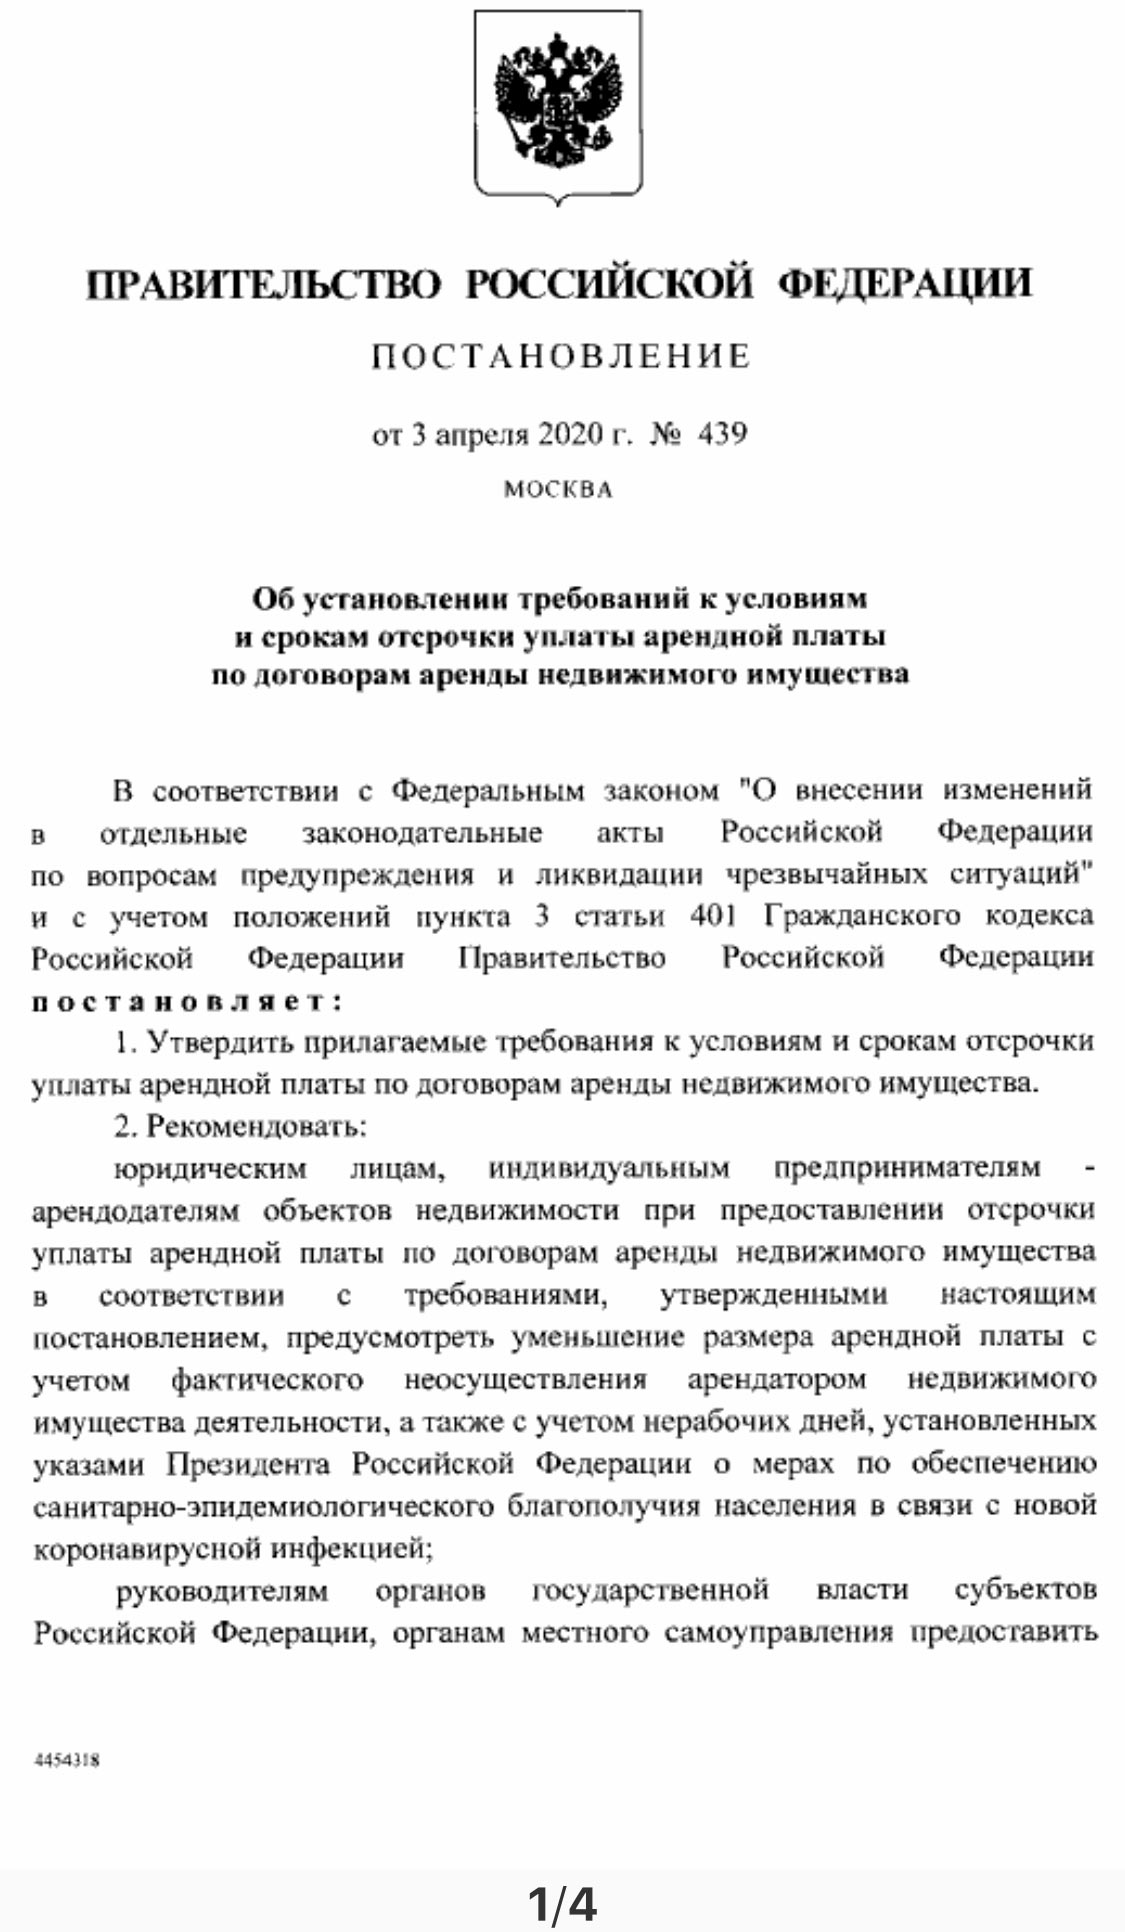
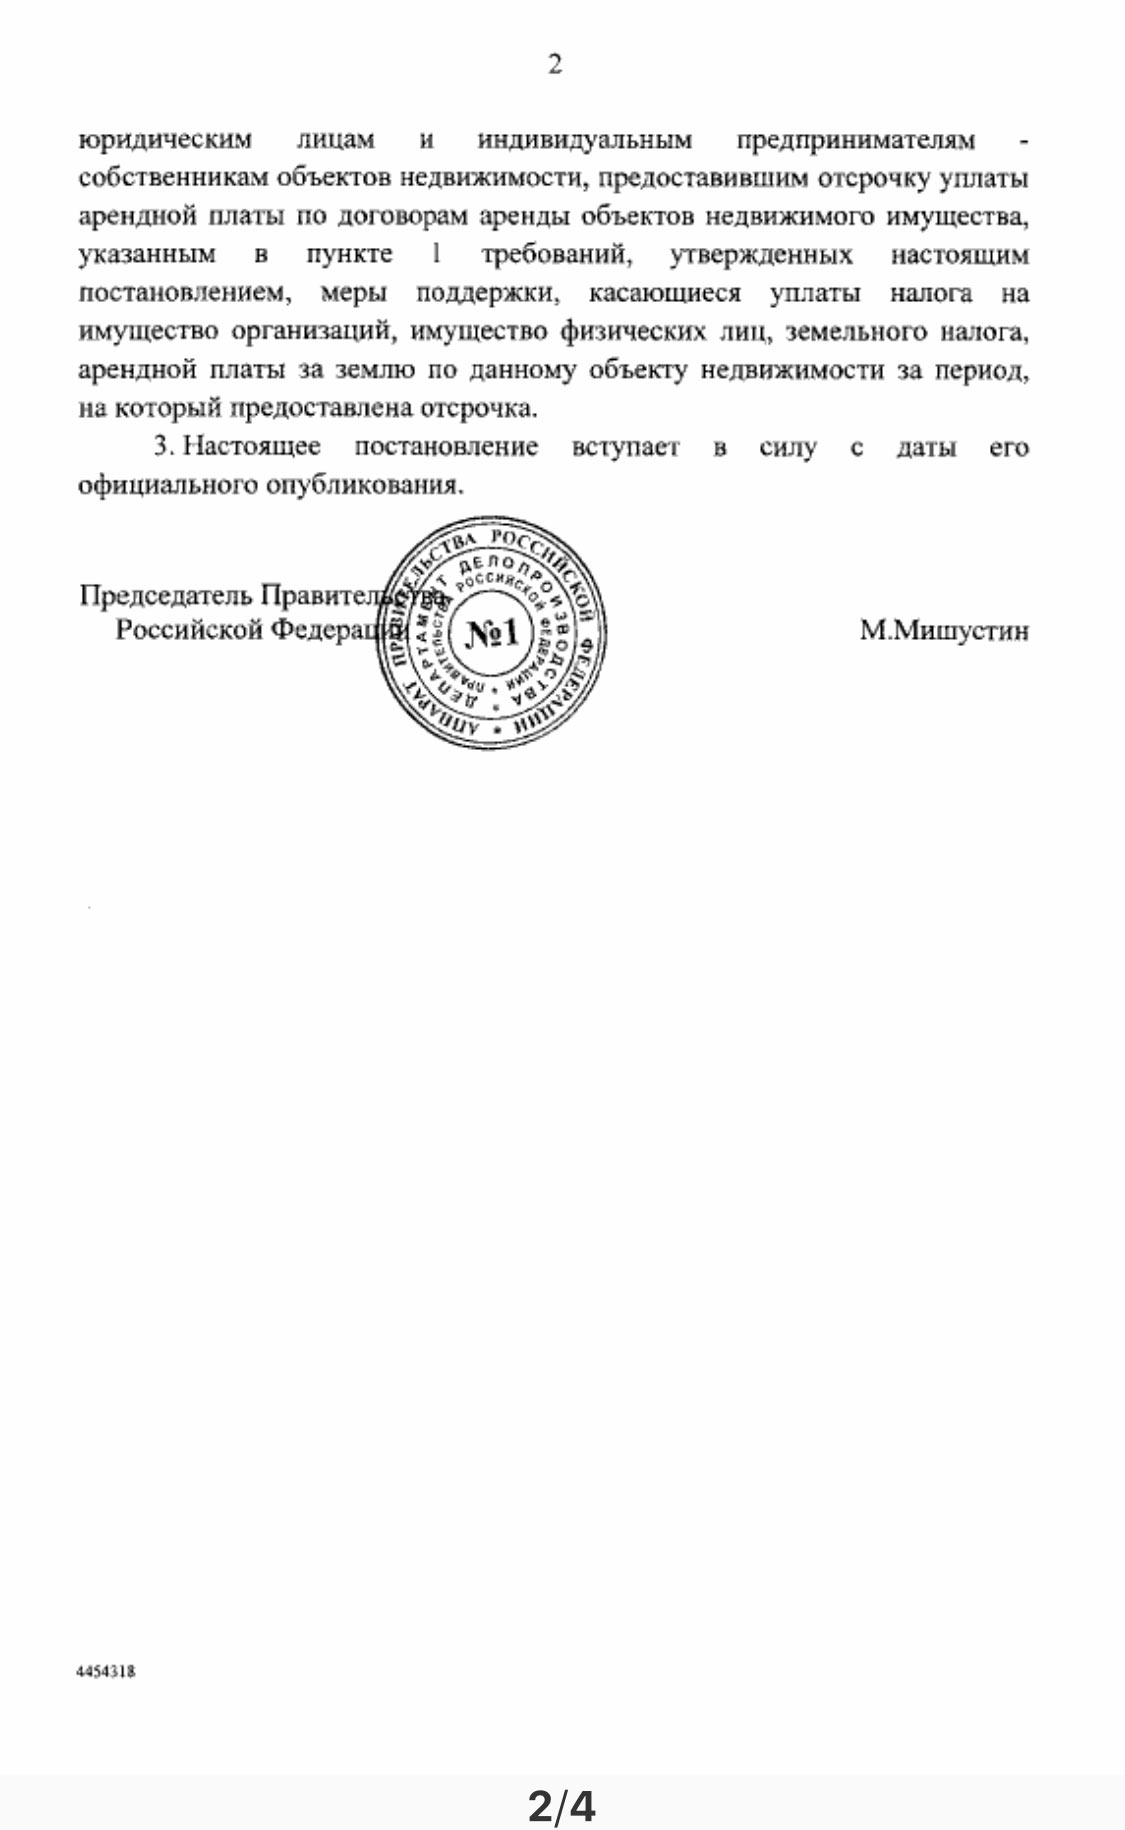
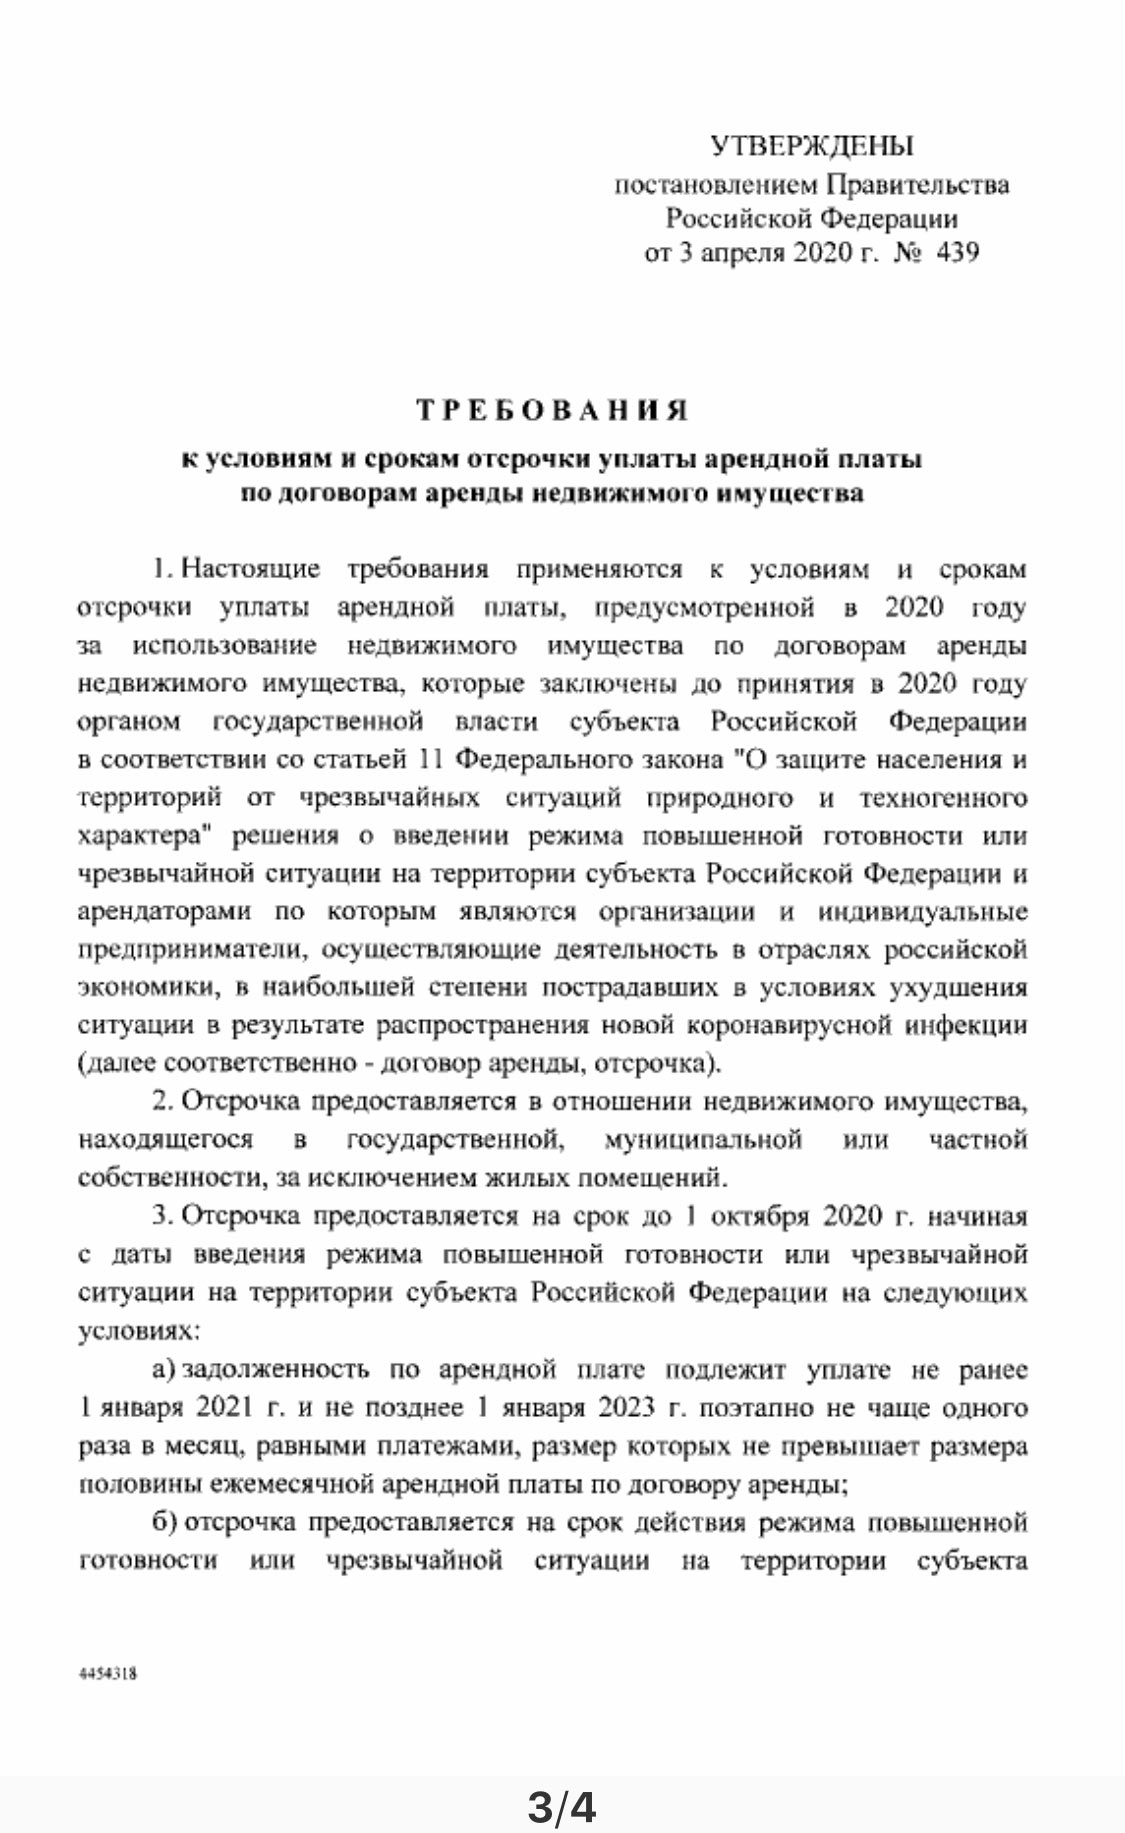
Правительство Мишустина выдало Требования к условиям и срокам отсрочки уплаты арендной платы по договорам аренды недвижимого имущества

Правительство Мишустина выдало Требования к условиям и срокам отсрочки уплаты арендной платы по договорам аренды недвижимого имущества.

  • Про аренду и короновирусную экономику…
  • И сделало это оно на основании ФЗ N98 от 1 апреля 2020 года — Госдума подшутила над всеми собственниками недвижимости…
  • И эти требования распространяются на всех собственников.
  • Теперь арендатор вправе потребовать отсрочку уплаты арендной платы с момента введения режима повышенной готовности, связанного с пандемией коронавируса.

У юристов поначалу возникал вопрос, насколько соответствует Конституции и Гражданскому Кодексу это Постановление Правительства РФ?

Соответствует. Часть 2 статьи 1 Гражданского Кодекса позволяет ограничить права участников гражданского оборота.

Итак, Правительство требует, чтобы:

  • арендодатель дал 100% отсрочку по арендной плате на срок Режима Повышенной Готовности (РПГ) или Чрезвычайной Ситуации (ЧС) в субъекте
  • арендодатель дал 50% рассрочку с момента прекращения РПГ или ЧС и до 1 октября 2020 года
  • задолженность по аренде подлежит уплате не ранее 1 января 2021 и не позднее 1 января 2023 года
  • оплата задолженности может происходить раз месяц не более 50% размера месячной арендной платы.
  • отсрочка по коммунальным платежам и уплате расходов на содержание имущества, входящим в арендную плату, не предоставляется.

И да, это относится к арендаторам, осуществляющим деятельность в отраслях российской экономики, в наибольшей степени пострадавших в условиях ухудшения ситуации в результате распространения новой коронавирусной инфекции.

Вот тут текст этих Требований (Утверждены Постановлением Правительства N 439):
http://ivo.garant.ru/#%2Fdocument%2F73850806%2Fparagraph%2F9%3A1

Перечень отраслей российской экономики, в наибольшей степени пострадавших в условиях ухудшения ситуации в результате распространения новой коронавирусной инфекции, утвержден постановлением Правительства Российской Федерации от 03.04.2020 № 434:

  • авиаперевозки,
  • культура,
  • организация досуга и развлечений,
  • физкультурно-оздоровительная деятельность и спорт,
  • деятельность организаций, предоставляющих услуги в сфере туризма,
  • гостиничный бизнес,
  • общественное питание,
  • деятельность организаций дополнительного образования,
  • негосударственных образовательных учреждений,
  • деятельность по организации конференций и выставок,
  • деятельность по предоставлению бытовых услуг населению (ремонт, стирка, химчистка, услуги парикмахерских и салонов красоты).

И туда не входят:

  • юристы и адвокаты,
  • цветочный бизнес,
  • арендный бизнес,
  • и много еще кто.

Считается, что эти отрасли сами себя прокормят…

Формально в г. Москва Режим Повышенной Готовности введен 5 марта 2020 года Указом Собянина: 
https://www.mos.ru/upload/documents/docs/12-YM.pdf

Столь злое для арендодателей Постановление Мишустин подписал на основании Ст. 19 Федерального закона от 01.04.2020 N 98-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации по вопросам предупреждения и ликвидации чрезвычайных ситуаций»:
http://ivo.garant.ru/#%2Fdocument%2F73828134%2Fparagraph%2F187%3A0

На наш взгляд этот закон не имеет обратной силы и не может распространяться на арендную плату до 1 апреля 2020 года.

Арендатор в течение тридцати дней может потребовать внести изменения в договор аренды.

Как отсрочка уплаты арендной платы скажется на собственниках в будущем, можно себе представить. Предвидится волна неплатежей, недобросовестные арендаторы получают хороший инструмент для злоупотребления правом.

На личных консультациях наши юристы подскажут:

  • Как собственнику защитить свой интерес предоставляя отсрочку?
  • Как арендатору получить отсрочку по арендной плате?
  • Как обеспечить оплату отсроченной арендной платы?
  • Как расторгнуть договор аренды?
  • Как выселить арендатора?


Адвокат Олег Никуленко

Posted in Без рубрики

Основания оспаривания сделок должника в процедурах банкротства


  • Заключили договор с компанией, а потом конкурсный управляющий оспорил сделку и взыскал всё полученное?
  • Вывели свои зависшие деньги в проблемном банке, а потом АСВ через суд вернул их в конкурсную массу?
  • Вы банкрот и вам предлагают спасти имущество, распродав его по фиктивным договорам?

Если Вам близки эти или подобные проблемы, то Вам сюда. Строго по существу и без купюр. Из этой статьи Вы узнаете: 

  • как не совершить ошибок при заключении договора с будущим банкротом;
  • на что можно рассчитывать при поиске спрятанного имущества должника;
  • почему нельзя совершать некоторые сделки с компанией, которая лежит на боку;
  • что делать, если вы узнали о предстоящем отзыве лицензии у Вашего банка. 

Как правило оспаривание сделок должника при банкротстве остаётся единственным способом пополнить конкурсную массу и удовлетворить требования кредиторов. Дело в том что в преддверии банкротства должник старается вывести ликвидные активы и избавиться от ликвидной дебиторской задолженности, чтобы спасти часть своего имущества или бизнеса.

Прежде всего необходимо понимать, какие сделки могут оспариваться в рамках Главы III ФЗ «О банкротстве». К таким сделкам относят: 

  • любые оплаты по гражданско-правовым обязательствам и передача имущества;
  • брачные договоры и соглашения о разделе имущества;
  • уплату налогов;
  • оплату по исполнительным листам;
  • зачёты, новации, отступные, и иные способы прекращения обязательства;
  • мировые соглашения;
  • торги в процессе исполнительного производства и сделки, заключённые в результате торгов. 

Закон о банкротстве устанавливает два вида порочности сделок: 

  • подозрительная сделка должника — п.1 и п.2 ст. 61.2 Закона — давность 1 год или 3 года;
  • сделка, влекущая оказание предпочтения одному из кредиторов перед другими кредиторами — п.1, п.2 и п.2 ст. 61.3 Закона давность 1 месяц или 6 месяцев. 

Подозрительные сделки, в свою очередь, делятся на два вида: 

  • сделки с неравноценным встречным исполнением — давность 1 год;
  • сделки, имеющие целью причинение вреда имущественным правам кредиторов — давность 3 года. 

Исходя из вышеприведенной ситуации можно рассмотреть типовые ситуации, связанные с оспариванием сделок в процедуре банкротства.
 

1. Проблемные банки

Как это выглядит: 

  • Физическое лицо-вкладчик или владелец расчётного счёта узнаёт о том, что банк в ближайшее время окажется под санацией или у него отзовут лицензию. Договорившись с менеджером такой клиент разбивает свои денежные средства на несколько вкладов/счетов между своими друзьями таким образом, чтобы сумма на каждом счету была меньше 1 400 00 рублей, что позволит впоследствии получить из Агентства страхования вкладов (АСВ) компенсацию, полагающуюся в соответствии с ФЗ .
  • Физическое или юридическое лицо успевает вывести денежные средства из проблемного банка по совету лояльного менеджера банка (часто за это ещё приходится заплатить определённый «откат»). 

Во всех указанных случаях совершённые сделки признаются недействительными и денежные средства взыскиваются с клиентов банка в состав конкурсной массы, а клиенты включаются в реестр кредиторов третьей очереди.
 

2. Погоня за должником

Как это выглядит: 

  • Кредитор долго судится с должником, после решения суда начинается исполнительное производство.
  • На той или иной стадии должник совершает активов должника.
  • Кредитор инициирует банкротство должника и оспаривает сделки должника. Судебная практика практически вся в пользу кредитора.
  • Помимо всего прочего руководитель организации-должника может быть привлечён к субсидиарной ответственности и сам подвергнут банкротству.
  • Оспаривание сделок контролирующего лица-банкрота.
     

3. Муж-банкрот жене или наоборот

Часто встречающаяся ситуация. Имеется долг одного из супругов. Супруги оформляют фиктивный развод и делят имущество по брачному контракту или по соглашению о разделе имущества. Всё имущество переходит к одному из супругов, формально не являющемуся должником, но при этом должник фактически продолжает пользоваться имуществом. 

  • Далее начинается процедура банкротства супруга-должника.
  • Признание сделки недействительной.
  • Реституция.
  • Регистрация объекта на имя должника.
  • Выдел доли в совместно нажитом имуществе и включение ее в конкурсную массу.
     

4. Фиктивная продажа или дарение имущества родственникам или друзьям должника

Распространённая ситуация. После сделки должник продолжает пользоваться отчуждённым имуществом. 

  • Процедура банкротство должника.
  • Признание сделки недействительной.
  • Реституция.
  • Регистрация объекта на имя должника.
  • Включение объекта в конкурсную массу. 

По многочисленным просьбам наших клиентов мы составили для вас удобную в пользовании таблицу оснований оспаривания сделок должника в банкротстве. Эта таблица будет полезна не только должникам и кредиторам в делах о банкротстве, но неограниченному кругу лиц, которые совершают гражданско-правовые сделки с любыми физическими и юридическими лицами.

Вид сделки

Основание для оспаривания

Статья ФЗ «О банкротстве»

Обстоятельства, которые необходимо доказать

Срок давности совершения сделки

Разъяснения Постановления Пленума ВАС РФ № 63

Подозрительная сделка должника

Неравноценное встречное исполнение обязательств другой стороной сделки

п. 1 ст. 61.2 (применяется только для сделок со встречным исполнением)

Достаточно доказать неравноценность встречного исполнения

В течение 1 года до принятия заявления о признании банкротом или после принятия указанного заявления

п. п. 8, 9

Цель сделки — причинение вреда имущественным правам кредиторов

п. 2 ст. 61.2

Совокупность всех трёх элементов:

— Целью сделки являлось причинение вреда имущественным правам кредиторов (См.Прим 5)

— Причинён вред имущественным правам кредиторов

— Другая сторона сделки знала или должна была знать об указанной цели должника к моменту совершения сделки (см. Прим. 3)

В течение 3 лет до принятия заявления о признании должника банкротом или после принятия указанного заявления

п. п. 5, 6, 9

Сделка, влекущая оказание предпочтения одному из кредиторов перед другими кредиторами

п. п. 1, 2 ст. 61.3

Хотя бы одно из следующих условий*:

— Или сделка направлена на обеспечение исполнения обязательства должника или третьего лица перед отдельным кредитором, возникшего до совершения оспариваемой сделки;

— Или сделка привела или может привести к изменению очередности удовлетворения требований кредитора по обязательствам, возникшим до совершения оспариваемой сделки;

— Или сделка привела или может привести к удовлетворению требований, срок исполнения которых к моменту совершения сделки не наступил, одних кредиторов при наличии не исполненных в установленный срок обязательств перед другими кредиторами;

— Или сделка привела к тому, что отдельному кредитору оказано или может быть оказано большее предпочтение в отношении удовлетворения требований, существовавших до совершения оспариваемой сделки, чем было бы оказано в случае расчетов с кредиторами в порядке очередности в соответствии с законодательством Российской Федерации о несостоятельности (банкротстве).

*поскольку перечень является открытым, предпочтение может иметь место и в иных случаях, кроме содержащихся в этом перечне

После принятия арбитражным судом заявления о признании должника банкротом или в течение 1 месяца до принятия арбитражным судом заявления о признании должника банкротом

п. п. 10, 11

п. 3 ст. 61.3

1. Наличие совокупности следующих условий из п.1 ст.61.3 Закона:

· сделка направлена на обеспечение исполнения обязательства должника или третьего лица перед отдельным кредитором, возникшего до совершения оспариваемой сделки

· сделка привела или может привести к изменению очередности удовлетворения требований кредитора по обязательствам, возникшим до совершения оспариваемой сделки) пункта 1 статьи 61.3 Закона о банкротстве

2. или установлено, что кредитору или иному лицу, в отношении которого совершена такая сделка, было известно о признаке неплатежеспособности или недостаточности имущества либо об обстоятельствах, которые позволяют сделать вывод о признаке неплатежеспособности или недостаточности имущества.

В течение шести месяцев до принятия арбитражным судом заявления о признании должника банкротом

п. п. 10, 12

Примечание 1: Согласно разъяснениям п. 32 Постановления Пленума ВАС РФ № 63 срок исковой давности по требованию о признании оспоримой сделки недействительной и о применении последствий ее недействительности составляет один год (пункт 2 статьи 181 ГК РФ) и начинает исчисляться с момента, когда первоначально утвержденный внешний или конкурсный управляющий узнал или должен был узнать о наличии оснований для оспаривания сделки, предусмотренных статьями 61.2 или 61.3 Закона о банкротстве. Это правило касается и подачи иска конкурсными кредиторами (п.2 ст. 61.9 Закона о банкротстве).

Примечание 2: Поскольку согласно статье 61.9 Закона о банкротстве заявление об оспаривании сделки по правилам главы III. 1 Закона о банкротстве может быть подано в суд внешним управляющим или конкурсным управляющим, то заявление об оспаривании сделки на основании статей 61.2 или 61.3 Закона о банкротстве может быть подано только в процедурах внешнего управления или конкурсного производства.

Примечание 3: Предполагается, что другая сторона знала о том, что целью сделки являлось причинение вреда имущественным правам кредиторов, если она признана заинтересованным лицом либо если она знала или должна была знать об ущемлении интересов кредиторов должника либо о признаках неплатежеспособности или недостаточности имущества должника.

Примечание 4: Заинтересованное лицо.

1. Лицо, которое в соответствии с Федеральным законом от 26 июля 2006 года N 135-ФЗ «О защите конкуренции» входит в одну группу лиц с должником;

2. Лицо, которое является аффилированным лицом должника. Аффилированные лица — физические и юридические лица, способные оказывать влияние на деятельность юридических и (или) физических лиц, осуществляющих предпринимательскую деятельность; Аффилированными лицами юридического лица являются: 

  • член его Совета директоров (наблюдательного совета) или иного коллегиального органа управления, член его коллегиального исполнительного органа, а также лицо, осуществляющее полномочия его единоличного исполнительного органа;
  • лица, принадлежащие к той группе лиц, к которой принадлежит данное юридическое лицо;
  • лица, которые имеют право распоряжаться более чем 20 процентами общего количества голосов, приходящихся на голосующие акции либо составляющие уставный или складочный капитал вклады, доли данного юридического лица;
  • юридическое лицо, в котором данное юридическое лицо имеет право распоряжаться более чем 20 процентами общего количества голосов, приходящихся на голосующие акции либо составляющие уставный или складочный капитал вклады, доли данного юридического лица;
  • если юридическое лицо является участником финансово-промышленной группы, к его аффилированным лицам также относятся члены Советов директоров (наблюдательных советов) или иных коллегиальных органов управления, коллегиальных исполнительных органов участников финансово-промышленной группы, а также лица, осуществляющие полномочия единоличных исполнительных органов участников финансово-промышленной группы;
  • аффилированными лицами физического лица, осуществляющего предпринимательскую деятельность, являются:
  • лица, принадлежащие к той группе лиц, к которой принадлежит данное физическое лицо;
  • юридическое лицо, в котором данное физическое лицо имеет право распоряжаться более чем 20 процентами общего количества голосов, приходящихся на голосующие акции либо составляющие уставный или складочный капитал вклады, доли данного юридического лица. 

3. Заинтересованными лицами по отношению к должнику — юридическому лицу признаются также: 

  • руководитель должника, а также лица, входящие в совет директоров (наблюдательный совет), коллегиальный исполнительный орган или иной орган управления должника, главный бухгалтер (бухгалтер) должника, в том числе указанные лица, освобожденные от своих обязанностей в течение года до момента возбуждения производства по делу о банкротстве или до даты назначения временной администрации финансовой организации (в зависимости от того, какая дата наступила ранее), либо лицо, имеющее или имевшее в течение указанного периода возможность определять действия должника;
  • супруг, родственники по прямой восходящей и нисходящей линии, сестры, братья и их родственники по нисходящей линии, родители, дети, сестры и братья супруга — в отношении лиц, указанных в предыдущем абзаце;
  • лица, признаваемые заинтересованными в совершении должником сделок в соответствии с гражданским законодательством о соответствующих видах юридических лиц. 

4. Заинтересованными лицами по отношению к должнику-гражданину признаются его супруг, родственники по прямой восходящей и нисходящей линии, сестры, братья и их родственники по нисходящей линии, родители, дети, сестры и братья супруга.

Примечание 5: Цель причинения вреда имущественным правам кредиторов предполагается: 

  • если на момент совершения сделки должник отвечал или в результате сделки стал отвечать признаку неплатежеспособности или недостаточности имущества
  • и если существует один из следующих признаков: 
  1. или сделка была совершена безвозмездно;
  2. или сделка была совершена в отношении заинтересованного лица;
  3. или сделка направлена на выплату (выдел) доли (пая) в имуществе должника учредителю (участнику) должника в связи с выходом из состава учредителей (участников) должника;
  4. или если стоимость переданного в результате совершения сделки или нескольких взаимосвязанных сделок имущества либо принятых обязательства и (или) обязанности составляет двадцать и более процентов балансовой стоимости активов должника, а для кредитной организации — десять и более процентов балансовой стоимости активов должника, определенной по данным бухгалтерской отчетности должника на последнюю отчетную дату перед совершением указанных сделки или сделок;
  5. или если должник изменил свое место жительства или место нахождения без уведомления кредиторов непосредственно перед совершением сделки или после ее совершения, либо скрыл свое имущество, либо уничтожил или исказил правоустанавливающие документы, документы бухгалтерской и (или) иной отчетности или учетные документы, ведение которых предусмотрено законодательством Российской Федерации, либо в результате ненадлежащего исполнения должником обязанностей по хранению и ведению бухгалтерской отчетности были уничтожены или искажены указанные документы;
  6. после совершения сделки по передаче имущества должник продолжал осуществлять пользование и (или) владение данным имуществом либо давать указания его собственнику об определении судьбы данного имущества.


Дробление бизнеса

  • Какие риски несёт дробление бизнеса?
  • Как налоговики выявляют дробление бизнеса?
  • Как защититься и правильно выстроить работу?

Только практические рекомендации, основанные на многолетнем опыте налоговых юристов и адвокатов по налоговым преступлениям.

В настоящее время возможности оптимизации налогов для коммерческих организаций сведены к минимуму.

Из существующих общеизвестны всего три: 

  • Использование однодневок
  • Дробление бизнеса и использование компаний с упрощённой системой налогообложения
  • Использование компаний, зарегистрированных в низконалоговых юрисдикциях.

Последний способ, как правило, недоступен для большей части предпринимателей в связи со спецификой бизнеса.

Использовать однодневки в настоящее время продолжают только бизнес-камикадзе. АСК НДС-2 и АИС выявляют данные схемы автоматически, поэтому доначисление налогов плюс пени и штрафы — лишь дело времени.

Кроме того, налоговые органы сейчас активно применяют такой способ взаимодействия с налогоплательщиком как Побуждение к уплате налогов. Выглядит это так: налогоплательщика вызывают в КАО (контрольно-аналитический отдел), показывают древо связей с разрывами по НДС и рекомендуют подать уточняющую декларацию и заплатить налог. Если налогоплательщик соглашается, то проблема решена. Если нет — следует готовиться к выездной налоговой проверке со всеми вытекающими.

Поэтому единственным доступным средством оптимизации налогов и получения недорогого нала до последнего времени оставалось только дробление бизнеса. С введением в Налоговый кодекс ст.54.1 этот способ также стал опасным.

Особенное беспокойство вызывает проблема признания незаконным дроблением бизнес-схем, которые де-факто не планировалось применять для получения необоснованной налоговой выходы. Предприниматели в производственных и коммерческих целях использую несколько взаимосвязанных компаний для ведения бизнеса, но с точки зрения налоговиков такие схемы могут быть незаконными. Именно для таких случаев мы и даём приведённые ниже рекомендации.

Очень часто наши клиенты просят нас изучить и модернизировать холдинговую структуру бизнеса с учётом требований законной оптимизации налогообложения и требований минимизации налогово-правовых рисков признания существующей структуры дроблением бизнеса, направленным на получение необоснованной налоговой выгоды.

Как правило, в результате исследования нами выявляются признаки незаконного дробления бизнеса и направленность схемы исключительно на получение конечным бенефициаром незаконной налоговой выгоды от использования компаний и индивидуальных предпринимателей (ИП) с УСН.

Для понимания вопроса далее мы кратко изложим проблематику этого вопроса, после чего дадим практические рекомендации по корректному ведению бизнеса.


СТАНДАРТНАЯ СХЕМА ДРОБЛЕНИЯ БИЗНЕСА У ВСЕХ ВЫГЛЯДИТ СЛЕДУЮЩИМ ОБРАЗОМ:
 

  • Схема представляет собой взаимодействие головной компании и компаний второго уровня.
  • Годовой оборот компаний второго уровня не превышает лимит выручки, который установлен для применения упрощённой системы налогообложения.
  • Компании и ИП второго уровня, применяющие упрощённую систему налогообложения, создают единую структуру с головной компанией СДС.
  • Компании второго уровня и головная компания обслуживают одних и тех же клиентов, продают товар одним и тем же покупателям закупают товар у одних и тех же поставщиков.
  • Все компании фактически находятся в одном офисе.
  • Все сотрудники различных компаний рассажены не обособленно, а занимают помещения в соответствии с реальной деятельностью холдинга.
  • Как правило, в холдинге для всех компаний существует один и тот же руководитель отдела продаж и один и тот же руководитель отдела закупок, которые взаимодействуют со всеми клиентами холдинга.
  • Сотрудники, формально относящиеся к «независимым», «самостоятельным» фирмам, объективно воспринимают единство бизнеса, бизнес-процессов и конечного бенефициара, и при проведении допросов дадут правдивые показания.
  • У компаний второго уровня отсутствуют реальные самостоятельные затраты, присущие самостоятельному бизнесу (канцтовары, оплата телефонии, интернета, информационных систем), фактически эти затраты несёт головная компания.
  • Компании второго уровня не имеют самостоятельных средств индивидуализации (фирменный брэнд-бук, визитки, сайт, электронная почта), фактически используются средства индивидуализации головной компании.
  • В ретроспективном плане наблюдается постоянная «миграция» сотрудников, генеральных директоров и учредителей между компаниями второго уровня.


РИСКИ, ВОЗНИКАЮЩИЕ ПРИ НЕКОРРЕКТНОМ ДРОБЛЕНИИ БИЗНЕСА:
 

  • Риск налоговой проверки — высокий.
  • Риск признания необоснованной налоговой выгоды от использования дробления бизнеса с УСН — высокий.
  • Риск доначисление НП, НДС, пени и штрафов — высокий.
  • Риск признания конечным бенефициаром владельца головной компании и привлечения его к субсидиарной ответственности — высокий.


ИСТОЧНИКИ ВОЗНИКНОВЕНИЯ РИСКОВ:
 

  • Проведение выездной налоговой проверки головной компании и компаний второго уровня по инициативе налогового органа (внеплановая проверка в результате работы АСК НДС-2, работа АИС, плановая проверка).
  • Кроме того, имеется риск проведения налоговой проверки в результате жалобы со стороны некорректно уволенных сотрудников компании или контрагентов компании, чьи права или интересы нарушены в результате работы холдинга.
  • Работа подразделений Следственного комитета и МВД в рамках возбуждённого уголовного дела (запросы, обыски, допросы) в отношении несвязанных с холдингом контрагентов может выявить дробление бизнеса в холдинге.
  • Работа подразделений УЭБ и ПК в рамках доследственной проверки или в рамках оперативно-розыскных мероприятий (запросы, опросы, наведение справок, обследование помещений) в отношении несвязанных с холдингом контрагентов также может выявить дробление бизнеса


НОРМЫ ПРАВА, РЕГУЛИРУЮЩИЕ ДРОБЛЕНИЕ БИЗНЕСА:
 

  • В соответствии со ст. 54.1 Налогового кодекса дробление бизнеса в целях получения необоснованной налоговой выгоды является незаконным и влечёт налоговую ответственность.
  • Ст. 105.1 НК РФ формализует для целей налогообложения понятие «взаимозависимость». Взаимозависимыми лицами считаются такие лица, взаимоотношения между которыми могут влиять на результат сделок. Статья вводит три виза взаимозависимости: взаимозависимость по закону, взаимозависимость по суду.

Взаимозависимость по закону. В частности, в п. 2 ст. 105.1 НК РФ представлен конкретный перечень ситуаций, когда лица или организации признаются взаимозависимыми. 

  • Если одна организация прямо или косвенно участвует в другой организации, при этом доля такого участия — более 25 %, то эти организации взаимозависимые.
  • Если одно и то же лицо прямо или косвенно участвует в организациях и доля такого участия в каждой организации составляет более 25 %, то организации будут взаимозависимыми.
  • Если организация и лицо осуществляют полномочия ее единоличного исполнительного органа, то в этом тоже усматривается взаимозависимость.
  • Если в организациях полномочия единоличного исполнительного органа осуществляет одно и то же лицо, эти организации признаются взаимозависимыми.
  • Если доля прямого участия каждого предыдущего лица в каждой последующей организации составляет более 50 %, организации или физлица тоже признаются взаимозависимыми.
  • Если одно физлицо подчиняется другому физлицу по должностному положению, то физлица признаются взаимозависимыми.
  • Взаимозависимым признается физлицо, его супруг, родители, дети, братья, сестры и другие родственники.

Взаимозависимость по признанию, когда лица признают себя взаимозависимыми сами.

Взаимозависимость по суду. К такой категории относятся случаи, когда налоговый орган может через суд признать лица взаимозависимыми.


По данному вопросу ФНС России выпущен ряд писем.

Следует обратить внимание на Письмо от 29.12.2018 N ЕД-4-2/25984, в котором ФНС предупредила о намерении усилить контроль за схемами дробления бизнеса. Она напомнила о том, что налоговые преимущества в виде спецрежимов установлены только для малого бизнеса и направлены на то, чтобы для всех участников рынка были созданы равные конкурентные условия.

В Письме ФНС дано поручение внимательнее осуществлять «контрольно-аналитическую работу в отношении налогоплательщиков, которые создают видимость деятельности нескольких самостоятельных налогоплательщиков, прикрывающих деятельность одного налогоплательщика». Цель такой «теневой» деятельности, по мнению налоговиков, — получить или сохранить право на применение специального налогового режима и, соответственно, сэкономить на налогах.

Признаки дробления бизнеса приведены в Письме ФНС России от 11.08.2017 № СА-4-7/15895@.

Критерии дробления бизнеса ФНС установила на основании анализа судебно-арбитражной практики: 

  1. Дробление одного бизнеса (производственного процесса) происходит между несколькими лицами, применяющими специальные системы налогообложения (ЕНВД или УСН) вместо исчисления и уплаты НДС, налога на прибыль организаций и налога на имущество организаций основным участником, осуществляющим реальную деятельность.
  2. Применение схемы дробления бизнеса оказало влияние на условия и экономические результаты деятельности всех участников данной схемы, в том числе на их налоговые обязательства, которые уменьшились или практически не изменились при расширении в целом всей хозяйственной деятельности.
  3. Налогоплательщик, его участники, должностные лица или лица, осуществляющие фактическое управление деятельностью схемы, являются выгодоприобретателями от использования схемы дробления бизнеса.
  4. Участники схемы осуществляют аналогичный вид экономической деятельности.
  5. Создание участников схемы в течение небольшого промежутка времени непосредственно перед расширением производственных мощностей и/или увеличением численности персонала.
  6. Несение расходов участниками схемы друг за друга.
  7. Прямая или косвенная взаимозависимость (аффилированность) участников схемы дробления бизнеса (родственные отношения, участие в органах управления, служебная подконтрольность и т.п.).
  8. Формальное перераспределение между участниками схемы персонала без изменения их должностных обязанностей.
  9. Отсутствие у подконтрольных лиц, принадлежащих им основных и оборотных средств, кадровых ресурсов.
  10. Использование участниками схемы одних и тех же вывесок, обозначений, контактов, сайта в сети «Интернет», адресов фактического местонахождения, помещений (офисов, складских и производственных баз и т.п.), банков, в которых открываются и обслуживаются расчетные счета, контрольно-кассовой техники, терминалов и т.п.
  11. Единственным поставщиком или покупателем для одного участника схемы дробления бизнеса может являться другой её участник, либо поставщики и покупатели у всех участников схемы являются общими.
  12. Фактическое управление деятельностью участников схемы одними лицами.
  13. Единые для участников схемы службы, осуществляющие: ведение бухгалтерского учета, кадрового делопроизводства, подбор персонала, поиск и работу с поставщиками и покупателями, юридическое сопровождение, логистику и т.д.
  14. Представление интересов по взаимоотношениям с государственными органами и иными контрагентами (не входящими в схему дробления бизнеса) осуществляется одними и теми же лицами.
  15. Показатели деятельности, такие как численность персонала, занимаемая площадь и размер получаемого дохода близки к предельным значениям, ограничивающим право на применение специальной системы налогообложения.
  16. Данные бухгалтерского учета налогоплательщика с учетом вновь созданных организаций могут указывать на снижение рентабельности производства и прибыли.
  17. Распределение между участниками схемы поставщиков и покупателей, исходя из применяемой ими системы налогообложения.

Указанные выше признаки дробления могут быть установлены как в ходе мероприятий налогового контроля налоговым органом, так и в ходе оперативно-розыскных сотрудниками подразделений УЭБ и ПК МВД России.


СПОСОБЫ ДОКАЗЫВАНИЯ ДРОБЛЕНИЯ БИЗНЕСА
: 

  • Осмотр офиса;
  • Допрос сотрудников,
  • Допрос представителей контрагентов;
  • Анализ базы 1С;
  • Анализ движения денежных средств по расчетным счетам;
  • Проверка кассовых книг и ККМ;
  • Установление подчиненности должностных лиц;
  • Выявление наличия складских помещений, транспорта;
  • Проверка взаимозависимости юридических лиц;
  • Установление конечного выгодоприобретателя.

ССЫЛКА НА СУДЕБНУЮ ПРАКТИКУ

Арбитражная практика по вопросу дробления бизнеса складывается неоднородно.

Имеются решения, в которых суд поддерживает налоговые органы (Постановление АС УО от 21.06.2016 по делу № А76-21239/2014 (Определением ВС РФ от 24.10.2016 № 309-КГ16-13438 отказано в передаче дела в Судебную коллегию по экономическим спорам ВС РФ), Определение ВС РФ от 27.11.2015 № 306-КГ15-7673 по делу № А12-24270/2014 (Определением ВС РФ от 01.02.2016 № 674-ПЭК15 отказано в передаче надзорной жалобы для рассмотрения в судебном заседании Президиума ВС РФ).

С другой стороны в ряде решений суды поддержали налогоплательщиков (постановления АС ЦО от 11.11.2015 № Ф10-3834/2015 по делу № А14-10472/2013 (Определением ВС РФ от 01.03.2016 № 310-КГ16-135 отказано в передаче дела в Судебную коллегию по экономическим спорам ВС РФ), АС УО от 27.10.2015 по делу № А47-12155/2014).

Поскольку суды далеки от единого мнения по данному вопросу, налоговые органы делают следующий вывод: исходя из проанализированной судебной практики, с целью исключения необоснованных выводов о применении схемы дробления бизнеса, необходимо обратить внимание на то, что вне зависимости от сферы предпринимательской деятельности проверяемого налогоплательщика (реализация товаров через магазины розничной сети, оказание услуг общественного питания, сдача помещений в аренду (субаренду), выполнение подрядных (субподрядных) работ, услуг и т. п.), при доказывании наличия схемы дробления бизнеса налоговым органам необходимо не только устанавливать обстоятельства ведения налогоплательщиком и связанными с ним субъектами одного и того же вида деятельности, но также выявлять обстоятельства отсутствия реального участия таких субъектов в деятельности осуществляемой самим налогоплательщиком, а также обстоятельства подконтрольности субъектов проверяемому налогоплательщику, что исключает наличие у формальных участников самостоятельных доходов по сделкам (Письмо ФНС России № СА-4-7/15895@). 

  • Особое внимание следует обратить на Определение КС РФ № 1440-О от 04.07.2017 года.

Обстоятельства дела.

Налоговый орган по итогам налоговой проверки ООО пришел к выводу о том, что общество в результате искусственного дробления бизнеса (путем создания группы взаимозависимых организаций и индивидуальных предпринимателей) получило необоснованную налоговую выгоду, выразившуюся в уменьшении базы по налогу на прибыль организаций и НДС за счет использования налогоплательщиками, входящими с ним в группу, специальных налоговых режимов.

Все арбитражные суды, включая ВС РФ, отказали налогоплательщику в признании решения налогового органа незаконным. Суды сочли доказанными взаимозависимость и аффилированность общества и его контрагентов, в том числе исходя из наличия у них общего трудового ресурса, использования товарного знака ООО, его складского помещения, из фактической организации работы магазинов, из отсутствия ведения раздельного учета фактически полученных доходов, и пришли к выводу об убыточности хозяйственной деятельности общества, имитации хозяйственной деятельности, а также о том, что налоговым органом была доказана направленность действий общества на получение из бюджета необоснованной налоговой выгоды и правильно определены подлежащие уплате суммы налогов на основании имеющейся в его распоряжении информации о налогоплательщике.

Налогоплательщик обратился в Конституционный суд: он утверждал, что и ООО, и его контрагентами размер налогового обязательства был определен в соответствии с действующим налоговым законодательством, а налоги в полном объеме поступили в бюджет. Бизнес структурирован рационально (ООО занималось оптовыми поставками инструментов, его контрагенты — розничной продажей, арендой помещений и т. д.), распределение обязанностей было официально оформлено соглашением о координации деятельности, и все контрагенты фактически осуществляли соответствующую деятельность, а отношения по передаче товара и перечислению денежных средств носили реальный характер.

Требование налогоплательщика в Конституционном суде сводилось к признанию отдельных норм НК РФ, позволяющих налоговым органам включать в базу по НДС и по налогу на прибыль организаций денежные средства, полученные не организацией-налогоплательщиком, а ее контрагентами, не соответствующими Конституции РФ.

Решение Конституционного суда.

Как и следовало ожидать, КС РФ отказал налогоплательщику, решение окончательное и обжалованию не подлежит.

Для устранения выявленных рисков привлечение к налоговой ответственности мы рекомендуем избегать незаконного дробления бизнеса и соблюдать


ОСНОВНЫЕ ПРИНЦИПЫ, НЕОБХОДИМЫЕ ДЛЯ ИСКЛЮЧЕНИЯ ОБВИНЕНИЙ В ДРОБЛЕНИИ БИЗНЕСА:

1. Реальность и самостоятельность деятельности налогоплательщиков

Параметры деятельности, которые доказывают самостоятельность: 

  • Разный штат сотрудников;
  • Фактическая независимая рассадка сотрудников;
  • Разные сферы деятельности в зависимости от конкретной тематики бизнеса и разделение бизнес-процессов по компаниям;
  • Разные юридические и фактические адреса, номера телефонов, IP-адреса, сайты, визитки, доменные наименования в электронной почте;
  • Наличие имущества и активов у каждой компании;
  • Отдельные расчетные счета, открытые, желательно, в разных банках;
  • Самостоятельная оплата электроэнергии, аренды, услуг охраны, телефонии, интернет, почтовые расходы, зарплату сотрудникам;
  • Каждая из компаний должна сама себя обеспечивать необходимыми товарно-материальными ценностями (канцтовары);
  • Самостоятельное принятие финансовых и управленческих решений;
  • Избегать подконтрольности (гендир, учредитель, главный бухгалтер не должны быть аффилированы, состоять в штате иных компаний);
  • Разделение клиентов/покупателей;
  • Наличие у каждой компании самостоятельного сервера или облачного хранилища, самостоятельной программы 1С и управленческого учёта.

2. Деловая цель существования и создания новых организаций и ИП  

  • Иной состав акционеров (включение иного акционера, обоснованность вхождения нового акционера);
  • Снижение рисков бизнеса (диверсификация гражданско-правовой ответственности, снижение риска отзыва лицензии в результате деятельности одного из обособленных подразделений);
  • Повышение эффективности управления (выделение отдельных бизнес-процессов в самостоятельную компанию);
  • Развитие бизнеса в других регионах.

3. Рыночные условия сделок между взаимозависимыми лицами


Posted in Без рубрики

Заверения об обстоятельствах

Как обеспечить возмещение убытков от взыскания налогов, пеней и штрафов за счёт контрагента. Заверения об обстоятельствах. 

  • Вы платили товар или услугу поставщику, а он не отвечает налоговой на запросы?
  • Поставщик не оплатил НДС в бюджет?
  • Контрагент не подал декларацию и электронную книгу продаж, и теперь у Вас появились разрывы по НДС в древе связей?

Адвокат Александр Тимофеев

Очень часто нам приходится работать с приведенными выше ситуациями на практике. У любого предпринимателя, который осуществлял реальную сделку и полагал, что он взаимодействует с добросовестным поставщиком, в такой момент возникает желание перенести возникшие убытки на поставщика.

Однако до недавнего времени закон не давал покупателю никаких шансов. И действительно, обязанность платить налоги, равно как и ответственность за их неуплату индивидуальна и не может быть переложена на третье лицо без его согласия.

Теперь же Гражданский кодекс позволяет создать механизм, который будет стимулировать налоговую добросовестность контрагента и позволит взыскать с него убытки компании, возникшие в результате претензий налоговых органов в части взаимодействия с этим контрагентом.

Речь идёт о статье 431.2 Гражданского кодекса — Заверения об обстоятельствах.

Хотя статья введена еще в 2015 году, на практике этим мало кто пользуется, причём зря. Положения данной статьи наделяют добросовестную сторону договора широкими возможностями обезопасить себя от двусмысленностей, недосказанностей и рисков недобросовестности контрагента по сделке. Для этого всего лишь необходимо ввести в договор главу, которая так и будет называться: Заверения об обстоятельствах. Причём такой элемент защиты может быть использован практически во всех сделках, в том числе при купле-продаже долей/акций, купле-продаже недвижимости / оборудования / транспортных средств, при поставке товаров, оказании услуг и выполнении работ и во многих других сделках.

Предлагаем Вашему вниманию один из примеров написания такой главы для договора поставки.

X. Заверения об обстоятельствах

X.1. Продавец (Поставщик), руководствуясь гражданским и налоговым законодательством, заверяет и гарантирует следующее:

Х.1.1. он является надлежащим образом учрежденным и зарегистрированным юридическим лицом и/или надлежащим образом зарегистрированным предпринимателем;

Х.1.2. исполнительный орган продавца находится и осуществляет функции управления по месту нахождения (регистрации) юридического лица или индивидуального предпринимателя;

Х.1.3. для заключения и исполнения договора продавец получил все необходимые согласия, одобрения и разрешения, получение которых необходимо в соответствии с действующим законодательством Российской Федерации, учредительными и локальными документами;

Х.1.4. имеет законное право осуществлять вид экономической деятельности, предусмотренный договором (имеет надлежащий ОКВЭД);

Х.1.5. не существует законодательных, подзаконных нормативных и индивидуальных актов, локальных документов, а также решений органов управления, запрещающих продавцу или ограничивающих его право заключать и исполнять договор;

Х.1.6. лицо, подписывающее (заключающее) договор от имени и по поручению продавца на день подписания (заключения) имеет все необходимые для такого подписания полномочия и занимает должность, указанную в преамбуле договора.

X.2. Помимо вышеуказанных гарантий и заверений, руководствуясь гражданским и налоговым законодательством, продавец заверяет покупателя и гарантирует следующее:

Х.2.1. продавцом уплачиваются все налоги и сборы в соответствии с действующим законодательством Российской Федерации, а также им ведется и своевременно подается в налоговые и иные государственные органы налоговая, статистическая и иная государственная отчетность в соответствии с действующим законодательством Российской Федерации;

Х.2.2. все операции продавца по покупке товара у своих поставщиков, продаже товара покупателю полностью отражены в первичной документации продавца, в бухгалтерской, налоговой, статистической и любой иной отчетности, обязанность по ведению которой возлагается на продавца;

Х.2.3. продавец гарантирует, что будет своевременно сдавать достоверную бухгалтерскую и налоговую отчетность;

Х.2.4. продавец гарантирует и обязуется отражать в налоговой отчетности НДС, уплаченный покупателем продавцу в составе цены товара;

Х.2.5. продавец гарантирует и обязуется отражать в книге продаж операции по продаже товара/услуги покупателю и своевременно в установленном законом порядке сдавать книгу продаж в налоговый орган;

Х.2.5. продавец предоставит покупателю полностью соответствующие действующему законодательству Российской Федерации первичные документы, которыми оформляется продажа товара по договору (включая, но не ограничиваясь счета-фактуры, товарные накладные формы ТОРГ-12 либо УПД, товарно-транспортные накладные, квитанции формы ЗПП-13, спецификации, акты приема-передачи и т. д.);

Х.2.6. товар, поставляемый по договору, принадлежит продавцу на праве собственности

(Вариант в случае если продавец не является собственником товара:

продавец, как агент (комиссионер) имеет все необходимые в соответствии с действующим законодательством полномочия для заключения договора и поставки товара и гарантирует наличие документов соответствующей отчетности);

Х.2.7. товар и права на него не являются предметом спора, в отношении товара или прав на него не заключено каких-либо иных сделок и не имеется иных обременений (арест и др.), препятствующих надлежащему исполнению договора.

Х.2.8. Продавец обязуется по первому требованию покупателя или налоговых органов (в том числе встречная налоговая проверка) предоставить надлежащим образом заверенные копии документов, относящихся к поставке товара по договору, и подтверждающих гарантии и заверения, указанные в договоре, в срок, не превышающий 5 рабочих дней с момента получения соответствующего запроса от покупателя или налогового органа.

X.3. Продавец обязуется возместить покупателю убытки, понесенные вследствие нарушения продавцом указанных в договоре гарантий и заверений и/или допущенных продавцом нарушений (в том числе налогового законодательства), отраженных в решениях налоговых органов, в следующем размере:

— сумм, уплаченных покупателем в бюджет на основании решений (требований) налоговых органов о доначислении НДС (в том числе решений об отказе в применении налоговых вычетов), который был уплачен продавцу в составе цены товара либо решений об уплате этого НДС покупателем в бюджет, решений (требований) об уплате пеней и штрафов на указанный размер доначисленного НДС;

— сумм, возмещенных покупателем иным лицам, прямо или косвенно приобретшим товар у покупателя, уплаченных ими в бюджет на основании соответствующих решений (требований) налоговых органов (о доначислении НДС, об уплате НДС в бюджет, об уплате пеней и штрафов на размер доначисленного НДС).

X.4. Продавец, нарушивший изложенные в данном разделе гарантии и заверения, возмещает покупателю, помимо означенных сумм, все убытки, вызванные таким нарушением, Продавец обязуется компенсировать покупателю, все понесенные по его вине убытки (в том числе доначисленный налог на прибыль, НДС, штрафы, пени и т. д.) в 5-дневный срок с момента получения от покупателя соответствующего требования.

Правовое обоснование (судебная практика)

В постановлении от 23.07.2013 № 2852/2013 Президиум Высшего Арбитражного Суда Российской Федерации указано:

В силу пункта 1 статьи 171 Налогового кодекса Российской Федерации налогоплательщик имеет право уменьшить общую сумму налога, исчисленную в соответствии со статьей 166 названного Кодекса, на установленные статьей 171 данного Кодекса налоговые вычеты.

Механизм вычетов в налоговом праве способствует соблюдению баланса частных и публичных интересов в сфере налогообложения и обеспечения экономической обоснованности принимаемых к вычету сумм налога, обеспечивая условия для движения эквивалентных по стоимости, хотя различных по направлению потоков денежных средств, одного — от налогоплательщика к поставщику в виде фактически уплаченных сумм налога, а другого — к налогоплательщику из бюджета в виде предоставленного законом налогового вычета, приводящего к уменьшению итоговой суммы налога, подлежащей уплате в бюджет, либо возмещению суммы налога из бюджета (определение Конституционного Суда Российской Федерации от 08.04.2004 № 169-О).

Следовательно, наличие права на вычет сумм налога исключает уменьшение имущественной сферы лица и, соответственно, применение статьи 15 Гражданского кодекса.

Правила уменьшения сумм налога или их получения из бюджета императивно установлены статьями 171, 172 Налогового кодекса Российской Федерации.

Лицо, имеющее право на налоговый вычет, должно знать о его наличии, обязано соблюсти все требования законодательства для его получения и не может перелагать риск неполучения соответствующих сумм на своего контрагента.

Именно поэтому статья 431.2 ГК позволяет сторонам договора сделать особые заверения об обстоятельствах, нарушение которых позволит потерпевшей стороне требовать возмещение убытков у нарушившей стороны.

Согласно пункту 1 статьи 431.2 Гражданского кодекса сторона, которая при заключении договора либо до или после его заключения дала другой стороне недостоверные заверения об обстоятельствах, имеющих значение для заключения договора, его исполнения или прекращения (в том числе относящихся к предмету договора, полномочиям на его заключение, соответствию договора применимому к нему праву, наличию необходимых лицензий и разрешений, своему финансовому состоянию либо относящихся к третьему лицу), обязана возместить другой стороне по ее требованию убытки, причиненные недостоверностью таких заверений, или уплатить предусмотренную договором неустойку.

В соответствии с пунктом 4 статьи 431.2 Гражданского кодекса последствия, предусмотренные пунктами 1 и 2 названной статьи, применяются к стороне, давшей недостоверные заверения при осуществлении предпринимательской деятельности, а равно и в связи с корпоративным договором либо договором об отчуждении акций или долей в уставном капитале хозяйственного общества, независимо от того, было ли ей известно о недостоверности таких заверений, если иное не предусмотрено соглашением сторон.

В случаях, предусмотренных абзацем 1 пункта 4 статьи 431.2 Гражданского кодекса, предполагается, что сторона, предоставившая недостоверные заверения, знала, что другая сторона будет полагаться на такие заверения.

В пункте 1 постановления Пленума Верховного Суда Российской Федерации от 22.11.2016 № 54 «О некоторых вопросах применения общих положений Гражданского кодекса Российской Федерации об обязательствах и их исполнении» разъяснено, что в силу обязательства одно лицо (должник) обязано совершить в пользу другого лица (кредитора) определенное действие либо воздержаться от совершения определенного действия, а кредитор имеет право требовать от должника исполнения его обязанности (пункт 1 статьи 307 Гражданского кодекса).

При этом следует иметь в виду, что исчерпывающий перечень действий, совершение которых либо воздержание от совершения которых может быть предметом обязательства, статьей 307 Гражданского кодекса не установлен.

В случаях, предусмотренных законом или вытекающих из существа обязательства, на сторону может быть возложена обязанность отвечать за наступление или ненаступление определенных обстоятельств, в том числе не зависящих от ее поведения, например в случае недостоверности заверения об обстоятельствах при осуществлении предпринимательской деятельности (пункт 4 статьи 431.2 Гражданского кодекса).

Posted in Без рубрики

Существует ли ещё налоговая оптимизация

Если налогоплательщика обвинят в том, что он нарушил налоговое законодательство, то вероятность разрешения спора в суде в его пользу минимальна.

Именно поэтому при применении схем оптимизации налогообложения нельзя рассчитывать на возможность исправить ситуацию в свою пользу, веря в то, что оспаривание решений налогового органа в суде — это эффективная защита.

Статистика рассмотрения дел по налоговым спорам в суде такова, что лишь 10% решений выносится в пользу налогоплательщика, а 90% — в пользу налогового органа.

Именно поэтому основная задача налогоплательщика и налогового консультанта — сделать так, чтобы любой ценой предотвратить возникновение налогового спора.

После того, как проведена выездная налоговая проверка, оспорить акт выездной налоговой проверки практически нереально.

Во-первых, в процессе проверки, как правило, налоговый орган добывает реальные доказательства взаимодействия налогоплательщика с фирмами-однодневками, отсутствие должной осмотрительности и отсутствие реальности сделок.

Во-вторых, действующее налоговое законодательство практически убило все возможные легальные способы налоговой оптимизации.

В-третьих, судейское усмотрение в настоящее время работает в пользу государства, так как в настоящее время судебные органы руководствуются в основном требованием пополнения бюджета.

В этой связи легальных эффективных схем налоговой оптимизации осталось очень мало, и каждая схема должна быть максимально качественно подготовлена для исключения возможности возникновения налогового спора.

Не следует в хозяйственной деятельности использовать ситуации, в конструкции которых уже заранее заложены уязвимости.

Сама идея оптимизации состоит в том, чтобы из множества существующих схем выбрать ту, которая содержит в своей основе минимальное количество рисков, заключающихся в несовершенстве налогового законодательства и возможности его трактования по усмотрению налоговых органов.

И действительно, какой смысл продолжать ставить денежные средства на махровые однодневки, если в ближайшие полгода — год, а то и раньше такие платежи будут выявлены и налоговым органом, после чего налоговый орган доначислит налог на прибыль и НДС.

Дело в том, что уже сейчас в тестовом режиме заработала АСК НДС-3, которая позволяет сравнивать данные по НДС с платёжной информацией. И это при том, что работающая давно АСК НДС-2 и так справляется с данной задачей, отображая в древе связей разрывы по НДС и подсвечивая красным сомнительных контрагентов по всей цепочке. А в ближайшее время заработает и обновленная версия программы — АСК НДС-4, которая будет сравнивать данные по НДС с банковскими платежами автоматически.

О том как законно и безопасно уменьшить налоговую нагрузку и как эффективно защититься при проведении выездной налоговой проверки можно узнать, записавшись на консультацию к налоговым юристам ЮКТ-Групп по телефону — +7 (495) 781-63-43

Адвокат Олег Никуленко

Posted in Без рубрики

Волчий билет учредителю и генеральному директору, или как избежать чёрных списков в налоговой


  • Как генеральному директору и учредителю не попасть в чёрные списки налоговой инспекции
  • За что генерального директора и учредителя могут поставить в стоп-лист при регистрации новых фирм и внесении изменений в существующие фирмы
  • Какие риски для регистрации новых фирм несёт некорректное завершение деятельности старых организаций
  • Какие вообще существуют основания для отказа в регистрации в ЕГРЮЛ


В нашей практике участились отказы налоговых органов при регистрации создаваемых юридических лиц. Проанализировав доводы налоговых инспекторов, мы создали перечень вопросов, ответы на которые помогут зарегистрировать юридическое лицо с первой подачи, тем самым сэкономив Ваше время и денежные средства.

Причиной отказа в регистрации обычно становится наличие проблем в ранее созданных организациях, участником или руководителем которой был или является учредитель или руководитель вновь создаваемой организации.

Так же обращаем внимание, что наличие проблем в ранее созданных организациях, участником или руководителем, которых Вы являетесь, станет препятствием не только при создании нового юридического лица, а так же внесении изменений в других организациях (Например, Вы не сможете купить долю в другом Обществе).

Следует так же понимать, что оспаривание отказа налогового органа в суде не приведет к положительному результату. Ниже мы остановимся на некоторых аспектах судебной практики, связанных с отказами в регистрации.

Какие существуют основания для отказа в регистрации юридического лица или изменений в учредительных документах юридического лица: 

  • Несоответствие паспортных данных генерального директора или учредителы сведениям, содержащимся в базе ФМС
  • Лишени учредителя или генерального директора права на занятие предпринимательской деятельностью
  • Дисквалификация руководителя
  • Недостоверность юрадреса
  • Руководство или учредительство в юрлице, исключённом как недействующее с задолженностью перед бюджетом — три года с момента возникновения обстоятельства
  • Руководство или учредительство в юрлице, которое должно быть ликвидировано по решению суда, но не ликвидировано

Как мы видим, существует несколько пунктов, которые служат основанием для временного персонального запрета регистрационных действий с участием учредителя и генерального директора.

Причины постановки генерального директора и/или учредителя в стоп-лист регистрации изменений в ЕГРЮЛ: 

  • Несоответствие паспортных данных генерального директора или учредителы сведениям, содержащимся в базе ФМС
  • Лишени учредителя или генерального директора права на занятие предпринимательской деятельностью
  • Дисквалификация руководителя
  • Руководство или учредительство в юрлице, исключённом как недействующее с задолженностью перед бюджетом — три года с момента возникновения обстоятельства
  • Руководство или учредительство в юрлице, которое должно быть ликвидировано по решению суда, но не ликвидировано

Итак, если Вы хотите создать юридическое лицо, ответьте на ряд вопросов и убедитесь, что не имеется препятствий для регистрации.

Опросный лист для регистрации юридического лица: 

  1. Соответствуют ли данные в паспорте учредителя или руководителя (которые указываются в заявлении на регистрацию), данным, содержащимся в базе Федеральной миграционной службы (ФМС)?
  2. Имеется ли информация о лишении у учредителя права заниматься предпринимательской деятельностью?
  3. Имеется ли информация о дисквалификации руководителя юридического лица?
  4. Подтверждена ли достоверность юридического адреса, который будет определять место нахождение юридического лица?
  5. Является ли учредитель или руководитель НОВОГО юридического лица учредителем либо руководителем в ИНОМ юридическом лице, которое исключено из ЕГРЮЛ, как недействующее? Если да, имеется ли у этого юридического лица задолженность перед бюджетом РФ либо указанная задолженность была признана безнадежной к взысканию? Если да, истекло три года с момента исключения из ЕГРЮЛ указанного юридического лица?
  6. Является ли учредитель либо руководитель НОВОГО юридического лица учредителем либо руководителем в ИНОМ юридическом лице? Если да, то содержатся ли в ЕГРЮЛ сведения о недостоверности юридического адреса? Если да, на сегодняшний момент истекли 3 года с момента внесения данной записи в ЕГРЮЛ? А так же содержится ли в ЕГРЮЛ запись о недостоверности сведений о фамилии, имени, отчестве лица, имеющего право без доверенности действовать от имени юридического лица, а также паспортные данные такого лица? Если да, на сегодняшний день истекли 3 года с момента внесения такой записи в ЕГРЮЛ?
  7. Является ли учредитель или руководитель НОВОГО юридического лица учредителем или руководителем ИНОГО юридического лица, в отношении которого имеется неисполненное решение суда о ликвидации?

Ниже мы подробно остановимся на каждом пункте опросного листа. Вопросы подготовлены на основании п. 1 ст. 23 ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»:

1) Соответствуют ли данные в паспорте учредителя или руководителя (которые указываются в заявлении на регистрацию), данным, содержащимся в базе Федеральной миграционной службы (ФМС)?

Отказ налогового органа может быть основан, например, на том факте, что учредителю/руководителю Общества исполнилось 20/45 лет, а паспорт не заменён.

Соответственно, по информации Федеральной миграционной службы паспорт с данными, указанными в заявлении о государственной регистрации является недействительным.

Примеры судебной практики — А70-35/2016, А71-6460/2014.

2) Имеется ли информация о лишении у учредителя права заниматься предпринимательской деятельностью?

Данное обстоятельство может быть только при одном условии, если в отношении учредителя имеется вступивший в силу приговор суда по уголовному делу, на основании которого суд лишил права заниматься предпринимательской деятельностью на определенный срок.

Пока срок, указанный в приговоре не истек, учредитель не может заниматься предпринимательской деятельностью, тем самым не может создать юридическое лицо.

3) Имеется ли информация о дисквалификации руководителя юридического лица?

Данное обстоятельство может быть при условии, если в отношении руководителя организации имеется вступившее в силу постановление об административном правонарушении, на основании которого суд назначил административное наказание в виде дисквалификации на определенный срок.

Согласно п. 1 ст. 3.11 КоАП РФ Дисквалификация заключается в лишении физического лица права замещать должности федеральной государственной гражданской службы, должности государственной гражданской службы субъекта Российской Федерации, должности муниципальной службы, занимать должности в исполнительном органе управления юридического лица, входить в совет директоров (наблюдательный совет), осуществлять предпринимательскую деятельность по управлению юридическим лицом, осуществлять управление юридическим лицом в иных случаях, предусмотренных законодательством Российской Федерации.

Пока срок, указанный в постановлении не истек, лицо не может занимать руководящие должности, соответственно его нельзя назначить Руководителем в создаваемом юридическом лице.

Для того чтобы убедиться в отсутствии дисквалификации руководителя, необходимо обратиться к сервису https://service.nalog.ru/disqualified.do, в котором имеется реестр дисквалифицированных лиц.

На данном сервере так же можно вычислить Юридические лица, в состав исполнительных органов которых входят дисквалифицированные лица.

Согласно разъяснениям, приведенным в пункте 20.4 Постановления Пленума Высшего Арбитражного Суда Российской Федерации от 02.06.2004 N 10 «О некоторых вопросах, возникших в судебной практике при рассмотрении дел об административных правонарушениях», решение о назначении административного наказания в виде дисквалификации считается приведенным в исполнение с момента его вступления в законную силу. Именно с этого момента дисквалифицированное лицо не вправе, в том числе осуществлять предпринимательскую деятельность по управлению юридическим лицом.

Примеры судебной практики — А76-14526/15, А33-10727/15.

4) Подтверждена ли достоверность юридического адреса, который будет определять место нахождение юридического лица?

Данное обстоятельство является наиболее важным аспектом.

Если у регистрирующего органа имеется подтвержденная информация о недостоверности содержащихся в представленных в регистрирующий орган документах сведений о юридическом адресе, Вас однозначно ожидает отказ в регистрации.

Заключать договор аренды для Вашей организации можно только у проверенных собственников. Дело в том, что при подаче документов на регистрацию нового юридического лица, регистрирующий орган делает запрос в территориальную налоговую, в котором просит подтвердить наличие такого адреса, реальность собственника, и действительное желание собственника заключить договор аренды с новым юридическим лицом.

Соответственно, собственник должен уведомить территориальную налоговую о том, что собирается после регистрации заключить договор аренды. Если же собственник такого подтверждения не даст, Вас ожидает отказ в регистрации.

Более того, в настоящее время налоговые инспекции борются с массовыми юридическими адресами, это те адреса, на которых зарегистрированы несколько Организаций.

Чтобы обезопасить себя и не столкнуться с адресом массовой регистрации, можно обратиться к сервису https://service.nalog.ru/addrfind.do. На данном сервисе содержится информация об адресах, указанных при государственной регистрации в качестве места нахождения несколькими юридическими лицами.

Так же в нашей практике присутствуют случаи, в которых налоговый орган, борясь с той же массовостью адресов, просит указывать более детальный юридический адрес. То есть, указывая юридический адрес Вашей организации, недостаточно следующей информации Пр.: 115114, г. Москва, Дербеневская наб., д. 11, а необходимо, чтоб юридический адрес был более точным Пр.: 115114, г. Москва, Дербеневская наб., д. 11, корпус А, сектор 2, офис 326.

Примеры судебной практики — А40-195602/16, А41-18753/16.

5) Является ли учредитель или руководитель НОВОГО юридического лица учредителем либо руководителем в ИНОМ юридическом лице, которое исключено из ЕГРЮЛ, как недействующее?

Если да, имеется ли у этого юридического лица задолженность перед бюджетом РФ либо указанная задолженность была признана безнадежной к взысканию?

Если да, истекло три года с момента исключения из ЕГРЮЛ указанного юридического лица?

Более подробно опишем данную ситуацию. Отказ в государственной регистрации можно получить, если соблюдены все нижеперечисленные условия:

— существует условное ООО «Ромашка», в котором Вы (руководитель/учредитель создаваемого юридического лица) руководитель или же участник, который владеет не менее 50% голосов от общего числа голосов участников, и данное ООО «Ромашка» исключено из ЕГРЮЛ, как недействующее;

— на момент исключения из ЕГРЮЛ ООО «Ромашка» имело задолженность перед бюджетом РФ либо данная задолженность признана безнадежной к взысканию;

— на момент регистрации нового юридического лица не истекло три года с момента исключения ООО «Ромашка» из ЕГРЮЛ.

Примеры судебной практики — А12-60152/2016, А73-18030/2016.

6) Является ли учредитель либо руководитель НОВОГО юридического лица учредителем либо руководителем в ИНОМ юридическом лице?

Если да, то содержатся ли в ЕГРЮЛ сведения о недостоверности юридического адреса? Если да, на сегодняшний момент истекли 3 года с момента внесения данной записи в ЕГРЮЛ?

А так же содержится ли в ЕГРЮЛ запись о недостоверности сведений о фамилии, имени, отчестве лица, имеющего право без доверенности действовать от имени юридического лица, а также паспортные данные такого лица? Если да, на сегодняшний день истекли 3 года с момента внесения такой записи в ЕГРЮЛ?

Данное обстоятельство чаще всего встречается на практике.

Более подробно — отказ в государственной регистрации можно получить, если соблюдены все нижеперечисленные условия:

I. Сведения о юридическом адресе:

— существует условное ООО «Ромашка», в котором Вы (руководитель/учредитель создаваемого юридического лица) руководитель или же участник, который владеет не менее 50% голосов от общего числа голосов участников;

— в отношении ООО «Ромашка» внесена запись в ЕГРЮЛ о недостоверности юридического адреса;

В течение времени работы Организации налоговый орган проверяет деятельность Организации, и если налоговый орган получает информацию о том, что связь с юридическим лицом по адресу, отраженному в ЕГРЮЛ, невозможна (по данному адресу нет представителей компании, компания не получает корреспонденцию), то направляется в адрес Организации уведомление о необходимости представления достоверных сведений о юридическом адресе.

В соответствии с п. 6 ст. 11 ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» юридическому лицу, получившему такое уведомление, дается 30 дней для предоставления достоверных сведений.

Если же в течение 30 дней юридическое лицо не направляет в налоговый орган документы, свидетельствующие о достоверности сведений, в ЕГРЮЛ вносится запись о недостоверности сведений о юридическом лице.

Именно эта запись является препятствием не только для регистрации нового юридического лица, а так же внесение изменений в ту Организацию, в отношении которой внесена такая запись.

— на момент регистрации нового юридического лица не истекло три года с момента внесения соответствующей записи в отношении ООО «Ромашка».

II. Сведения о ФИО и/или паспортных данных руководителя организации

— существует условное ООО «Ромашка», в котором Вы (руководитель/учредитель создаваемого юридического лица) руководитель или же участник, который владеет не менее 50% голосов от общего числа голосов участников;

— в отношении ООО «Ромашка» внесена запись в ЕГРЮЛ о недостоверности ФИО и/или паспортных данных руководителя ООО «Ромашка»;

В течение времени работы Организации налоговый орган проверяет деятельность Организации, и если налоговый орган получает информацию о том, что сведения о ФИО и/или паспортных данных руководителя, содержащиеся в ЕГРЮЛ, не соответствуют действительности, то направляется в адрес Организации уведомление о необходимости представления достоверных сведений о данных руководителя Общества.

На нашей практике такая запись вносилась ввиду того, что налоговый орган подозревает, что данный руководитель является массовым, то есть, зарегистрирован в качестве руководителя организации в нескольких Компаниях.

Так же возможно руководитель поменял паспорт (утеря, возраст), а органы ФМС не предоставили сведения в налоговую об этом.

Между государственными органами существует межведомственное взаимодействие, в рамках которого между органами передаются сведения о паспортных данных физических лиц.

Однако органы ФМС не всегда выполняют эту обязанность, и если руководитель сменил паспорт/ФИО, и миграционная служба не передала новые сведения в налоговой орган, ответственность за несоответствие будет нести Общество.

В соответствии с п. 6 ст. 11 ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» юридическому лицу, получившему такое уведомление, дается 30 дней для предоставления достоверных сведений.

Если же в течение 30 дней юридическое лицо не направляет в налоговый орган документы, свидетельствующие о достоверности сведений, в ЕГРЮЛ вносится запись о недостоверности сведений о юридическом лице.

Именно эта запись является препятствием не только для регистрации нового юридического лица, а так же внесение изменений в ту Организацию, в отношении которой внесена такая запись.

— на момент регистрации нового юридического лица не истекло три года с момента внесения соответствующей записи в отношении ООО «Ромашка».

Пример из судебной практики — А53-1158/2017

7) Является ли учредитель или руководитель НОВОГО юридического лица учредителем или руководителем ИНОГО юридического лица, в отношении которого имеется неисполненное решение суда о ликвидации?

Если в отношении все того же ООО «Ромашка» суд вынес решение о ликвидации, но решение не исполнено, то руководитель/учредитель, имеющий не менее 50% голосов от общего числа голосов участников не сможет создать новую организацию.

Обстоятельства, указанные в п. 5-7 связаны с тем, что налоговый орган «наказывает» учредителей и руководителей, которые «бросают» свои компании, т.е. не ведут деятельность и не ликвидируют их. Простым языком — чтобы зарегистрировать новую организацию, наведите порядок в старых.

Юрист ООО «ЮрКонсалТ-Групп» Елизавета Проклова

Posted in Без рубрики

Судебные налоговые доктрины

Налоговое законодательство и судебная практика

(Прошлое, настоящее и будущее)

В настоящей краткой статье показан 25-летний путь наметившегося развития современного налогового законодательства от имевшихся в нем изъянов через судебную практику к его совершенствованию.

Содержание:

  1. Казалось бы — все просто.
  2. Доктрины.
  3. Добросовестность налогоплательщика — доктрина или.
  4. Взаимоотношения закона и судебной практики.
    1. Экскурс в законодательство.
    2. Гремучая смесь.
    3. Таким образом.
  5. Состоявшееся событие в судебной практике.
    1. Основные положения Постановления № 53.
    2. Комментарии к Постановлению № 53.
  6. Границы налогового контроля.
  7. Наступающее событие в налоговом законодательстве.
  8. Практические рекомендации.
  9. Заключение.

Без знания истории невозможно понимать настоящее и предвидеть будущее.

(Популярная истина)

1. Казалось бы — все просто

Именно так — деятельность компании по минимизации налогов или соответствует закону, или не соответствует. В первом случае она допустима, во втором — наказуема.

Однако, как известно, это уже давно не является столь однознозначным и судебная практика свидетельствует о принципиально ином. А именно — достаточно часто возникают ситуации, когда налогоплательщиком не нарушаются какие-либо нормы закона, однако суд решает дело все же не в его пользу, признавая используемый им метод уменьшения налогообложения неприемлемым. Например, одно время чревычайную популярность в определенной среде получила известная схема «лжеуплаты» налогов через банки — банкроты.

Или не менее известная схема возмещения НДС при «лжеэкспорте» товаров, которая по своей мошеннической сути во многом напоминает ту же «лжеуплату» налога через проблемные банки. Обе мошеннические схемы были выстроены в полном соответствии с нормами закона, но были откровенно направлены на неуплату налогов и даже (!) на их возмещение.

Тем не менее, при всей очевидности злоупотребления правом в этих схемах, на них очень долго продолжали (и продолжают) наживаться не только мошенники, но и заинтересованные должностные лица. И вопиющее противоречие слишком долго не становится таковым.

Происходит это вследствии ряда различных факторов, в том числе:

  • в российском налоговом законодательстве, которое хотя, вроде бы, и совершенствуется с течением времени, все равно остаются положения или недостаточно прописанные, или неоднозначные или даже противоречивые, чем пользуются недобросовестные налогоплательщики;
  • все способы уклонения от налогов и все действия налогоплательщиков в этом направлении в законодательном порядке предусмотреть практически невозможно;
  • одновременно с совершенствованием законодательства растет изобретательность уклонистов;
  • заинтересованными лицами в результатах деятельности по уклонению от уплаты налогов являются не только уклонисты;
  • прижать в нужных случаях определенных лиц только на основании положений законодательства иногда является затруднительным. Но не выполнять нельзя.

Поэтому государством, начиная с 90-х годов, стали применяться другие методы и средства в целях обеспечения собираемости налогов или принятия нужных судебных решений. А именно — широкое использование судебных прецедентов в форме, так называемых, судебных доктрин, которые таким образом фактически становились нормами закона. При этом — несмотря на то, что Россия, как принято считать, не относится к странам прецедентного права (см. ниже).

Указанные доктрины, которые будут расмотрены ниже в настоящей статье, в той или иной форме и под теми или иными названиями (доктрины, концепции, правила, понятия) широко используются также и в мировой налоговой практике в зависимости от выбранной правовой системы.

Но в российской действительности те же доктрины, несмотря на постоянную поддержку высшими судебными органами, даже и в настоящее время не приобрели под собой какой-либо законодательной основы, сформулированной и зафиксированной в НК РФ.

Первая законодательная попытка в данном направлении была сделана в апреле 2014г., но до сих пор так и находится в чтениях в Государственной Думе, что рассмотрено ниже.

Естественно, по этой причине не может быть описан в законодательстве и порядок применения указанных доктрин, а также других некодифицированных понятий, что способствует далеко не всегда обоснованным проявлениям различного рода судейского усмотрения, в результате чего судебные прецеденты весьма часто превращаются в России в судебный произвол.

При этом обычной формой обоснования судебных решений, вынесенных на основании доктрин, является — использование доктрин может быть оправданным только в той мере, насколько это необходимо, чтобы устранить последствия недостаточности формулировок действующего налогового законодательства.

То есть, вроде бы, — временно. Но продолжается это уже 25 лет.

2. Доктрины

Судебные прецеденты являются субсидиарным источником налогового права по отношению к нормативному правовому акту. В общепринятых определениях под официальными доктринами, создаваемыми на национальном уровне, понимается нечто конкретно сформулированное в компетентных научных трудах, толкованиях законодательства (к примеру — научные комментарии Конституции или федеральных законов) или в иных аналогичных источниках.

Поэтому все перечисленное ниже в настоящем разделе статьи, строго говоря, ни правовыми, ни судебными доктринами или концепциями не является. К таковым интересующие нас положения актов высших судебных органов не могут относиться ни по каким признакам. Было бы правильнее именовать указанное или «судебными прецедентами» или «понятиями». При этом точная формулировка была бы очень желательна.

Однако, углубленное рассмотрение данного вопроса в целях настоящей статьи не предусматривается, поэтому термин «доктрины» будет использоваться как условный.

Указанные ниже доктрины приведены в той классификации, которая использована в книге Д. Путилина «Опасные налоговые схемы». При этом следует иметь в виду, что все указанные доктрины в приведенном контексте перестали быть самостоятельными понятиями с введением в правовой обиход обобщенного понятия «Обоснованная/необоснованная налоговая выгода» (см. ниже), которым в той или иной форме и объеме охватывается суть каждой из доктрин.

Доктрина «существо над формой»

Эта доктрина была первой из тех, которые стали появляться «как грибы» с легализацией российского предпринимательства в виде Закона РСФСР от 25.12.1990г. № 445-1 «О предприятиях и предпринимательской деятельности», и окончательно оформилась к середине 90-х годов, когда вспыхнула повальная «оптимизация» налогообложения путем заключения ничтожных (мнимых и притворных) сделок, реальность которых проверить тогда, руководствуясь только нормами права, было, действительно, очень трудно.

В налоговых правоотношениях указанная доктрина реализовывалась обратной переквалификацией ничтожных сделок и применением к ним налоговых последствий в виде доначисления налогов, которые рассчитывались, исходя уже из действительного экономического смысла каждой сделки.

При определенных обстоятельствах, когда доказывалась недобросовестность налогоплательщика (см. ниже), он мог быть привлечен к уголовной ответственности.

Доктрина «экономическая целесообразность»

Является одной из самых распространенных и, одновременно, — самых спорных судебных доктрин. При этом — с весьма изобретательными доказательствами как со стороны налоговых органов, так и со стороны налогоплательщиков в своих судебных противостояниях.

В основу данной доктрины положено определение предпринимательской деятельности в соответствии с пунктом 1 статьи 2 ГК РФ, а именно:

«Предпринимательской является самостоятельная, осуществляемая на свой риск деятельность, направленная на систематическое получение прибыли ……… »

То есть, если действия компании (затраты, заключение сделок и пр.) не направлены на получение прибыли, то и понесенные при этом расходы экономически неоправданы и не сответствуют критериям предпринимательской деятельности.

Все правильно. Но данном случае ГК РФ указывает основной признак гражданских правоотношений, отличающий коммерческую деятельность (получение прибыли) от некоммерческой (благотворительная, общественная и пр.).

А при чем здесь тогда налоговые правоотношения?

Дополнительная смута в данный спорный вопрос была внесена некорректными ссылками налоговиков на статью 252 НК РФ в соответствии с которой:

«Расходами признаются обоснованные и документально подтвержденные затраты ………… Под обоснованными расходами понимаются экономически оправданные затраты ……….. Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода ………..»

Но в данном случае, опять же, речь идет не об экономической целесообразности расходов — то есть понятии, которое вообще не предусматривается налоговым законодательством, а лишь о структурировании затрат для определения налогооблагаемой базы.

Таким образом, судебные органы в своем распоясовшемся стремлении удерживать налоги при любых обстоятельствах, если это потребуется, при разрешении налоговых споров оказались не против взять на себя роль экономистов, оценивающих обоснованность понесенных затрат в целях получения прибыли, намеренно путая это с заведомой убыточностью.

Подобный подход неизбежно привел к излишней вольности в оценке экономической целесообразности как отдельных сделок налогоплательщика, так и его деятельности в целом, когда компания оказывается убыточной на протяжении нескольких налоговых периодов.

Между тем, право не только судов, но и налоговиков оценивать экономическую целесообразность каких-либо расходов налогоплательщика при осуществлении предпринимательской деятельности вообще находится под большим вопросом с точки зрения законности таких действий, что будет рассмотрено ниже в разделе «Границы налогового контроля».

Доктрина «должная осмотрительность»

Смыслом данной доктрины является обязанность налогоплательщика проявить достаточную осторожность в работе со своим контрагентом.

Не подвергая сомнению уместность требований данной доктрины в целом для обеспечения собираемости налогов, нельзя не отмечать ее «гибкость» в определении критериев «должной осмотрительности» и высокую вероятность печальных последствий такой гибкости для налогоплательщика.

(подробнее — см. статью «Досье конрагента. Должная осмотрительность или Как не влететь на налоги»).

Доктрина «деловая цель»

Эта доктрина в налоговых правоотношениях впервые была обозначена в юридически некорректном документе от 11 октября 2004г., полученном без указания адреса от пресс-службы КС РФ под названием «Об Определении Конституционного суда Российской федерации от 8 апреля 2004г. № 169-О».

При этом, несмотря на указанную юридическую некорректность этого документа, в дальнейшем на него стали ссылаться ФАСы округов, что в конце концов легализовало его фактически в качестве источника права, а доктрина «деловая цель» нашла широчайшее применение в судебных рассмотрениях.

Главная суть доктрины — налоговая выгода не может быть самоцелью деятельности компании и признаваться обоснованной налоговой выгодой, если не имеется иной хозяйственной цели, обоснованной при этом должным образом .

Доктрина «деловой цели» фактически вводила новую форму права с неблагоприятными последствиями для налогоплательщика при определенных обстоятельствах, и является типичным примером судебного нормотворчества, которое в России законом не предусматривается.

Окончательно эта доктрина в виде понятия «обоснованная налоговая выгода» была легализована и стала обязательной в рамках судебного производства в Постановлении Пленума ВАС РФ от 12.10.2006г. № 53 (далее — «Постановление № 53) и по настоящее время (см. ниже).

Но оставаясь при этом, по-прежнему, за пределами налогового законодательства.

Другие доктрины

В целях настоящей статьи имеются ввиду следующие:


  • Доктрина «вытянутой руки» — означает, что общепринятые налоговые режимы, применимы в сделках только между невзаимозависимыми компаниями, участвующими в сделке именно в собственных интересах, а не в интересах объединяющего их холдинга.
  • Доктрина «одной руки» — когда налоговая схема реализуется с использованием цепочки посредников, имеющими налоговые льготы, или с использованием фирм-однодневок.
  • Доктрина «фактического места деятельности», когда к компании применяются правила налогообложения, действующие в том конкретном месте (субъект федерации, особая экономическая зона и др.), где она фактически ведет свою деятельность.
  • Доктрина «сделка по шагам» — когда заключается ряд взаимосвязанных сделок, каждая из которых формально не нарушает требований законодательства, но совместной их целью является занижение налогов.

Все перечисленные доктрины в части налоговых последствий для налогоплательщиков являются схожими, так как ориентированы, в основном, на борьбу с трансфертным ценообразованием сверх установленных норм (отклонение рыночной цены не должно превышать 20%), когда в результате движения товара по цепочке аффилированных компаний (только по документам, разумеется) происходит перенос налоговой базы на льготируемые компании или компании, заведомо не исполняющие свои налоговые обязательства.

В целях настоящей статьи раздельное и более подробное описание указанных доктрин не является целесообразным, так как они все позднее также вошли как составляющие элементы в обобщенное понятие «обоснованная налоговая выгода», введенное Постановлением № 53.

3. Добросовестность налогоплательщика — доктрина или

Эта тема заслуживает особого внимания.

Строго говоря, данное правовое понятие не является доктриной, так как применение в каждом налоговом споре любой из указанных выше доктрин как раз имеет целью установить, — является ли налогоплательщик добросовестным и получил ли он обоснованную налоговую выгоду.

Таким образом, иначе можно сказать, что установление этих двух фактов является целями судебного разбирательства, а доктрины являются средством с помощью которых суды оценивают деятельность налогоплательщика, достигая этой цели.

Однако указанное не является принципиальным в целях настоящей статьи.

Понятие «недобросовестность налогоплательщика» в трактовках, используемых при вынесении судебных решений, очень универсально и охватывает все понятия, указанные выше в качестве доктрин.

Таким образом распространить его применение возможно, практически, на любые налоговые споры, в которых оценка сторонами обстоятельств дела является различной.

В результате — пострадать могут также и добросовестные налогоплательщики, что сыграло печальную и даже — роковую роль в огромном количестве судебных дел.

Особенно в тех делах, когда принятие решения должно было быть только в пользу налоговых органов.

Заманчивое для налоговых и судебных органов разделение налогоплательщиков на тех и других впервые было сформулировано в Постановлении КС № 24-П от 12.10.1998г. в отношении уплаченности налогов через «проблемные банки».

Позднее налогоплательщики разделились таким же образом и в той же связи в соответствии с Определением КС № 138-О от 25.07.2001г., причем с крайне неприятными выводами в отношении прав налогоплательщиков на судебную защиту (см. ниже).

При всем этом, как известно, не только НК РФ, но и какими-либо другими нормативными правовыми актами России понятие «добросовестность/недобросовестность налогоплательщика» не устанавливается.

В ГК РФ имеется определение понятия просто «добросовестность», но безотносительно к налоговым правоотношениям.

Поэтому законодательством РФ (не только налоговым) не предусмотрено и соответствующих мер ответственности за недобросовестность именно налогоплательщика.

Казалось бы, все это должно означать, что суды вообще не имеют юридической возможности пользоваться этим понятием. На самом деле — это не только не так, но и совсем наоборот.

В связи с тем, что прямое перенесение принципов ГК РФ в отношении гражданской добросовестности/недобросовестности на налоговые взаимотношения с государством невозможно,

установление факта недобросовестности налогоплательщика стало производиться на основе критериев, сложившихся в судебной практике.

Суть такого метода заключается в доказательстве вины и преднамеренности действий налогоплательщика в причинении вреда интересам государства в виде недополучения налогов.

Но при этом подразумевается, что каждый из используемых критериев, если только сам по себе, не может являться решающим.

Суды должны оценивать все обстоятельства дела обязательно в совокупности.

Но если в ходе судебного рассмотрения недобросовестность все же доказывается, то требования налогоплательщика отклоняются судом на основании злоупотребления правом.

А это уже совсем другое дело.

Интересующее нас понятие достаточно точно сформулировано в статье 39 главы 7 Конституции СССР 1977 г., в соответствии с которой «использование гражданами прав и свобод не должно наносить ущерб интересам общества и государства, правам других граждан».

Таким образом, «советская правовая доктрина рассматривала злоупотребление правом как использование субъективного права в противоречии с его социальным назначением, влекущее за собой нарушение охраняемых законом общественных и государственных интересов или интересов другого лица.» (стр. 115 «Юридический энциклопедический словарь». — М., 1984г.).

Конституция РФ в отношении злоупотребления правом указывает, что:

«Осуществление прав и свобод человека и гражданина не должно нарушать права и свободы других лиц» (пункт 3 статьи 17).

ГК РФ не определяет данное понятие явным образом, но использует его в статье 10, где:

— презюмируется «добросовестность участников гражданских правоотношений»,

— запрещается злоупотребление правом.

Казалось бы — только это уже должно впечатлять.

Но даже такие нормы получили неожиданное и зловещее применение в Определении КС РФ от 27.07.2001г. № 138-О, в соответствии с которым оказалось, что нормы НК РФ, предоставляющие права либо гарантии добросовестным налогоплательщикам, не распространяются также и на недобросовестных.

А это означает что признание налогоплательщика недобросовестным является достаточным основанием для привлечения его к ответственности даже и после истечения трехлетнего срока давности, установленного статьей 113 НК РФ.

Таким образом, недобросовестный налогоплательщик утрачивал все права и гарантии, предусмотренные нормами налогового законодательства.

4. Взаимоотношения закона и судебной практики

4.1. Экскурс в законодательство

Для того, чтобы лучше понимать в дальнейшем рассматриваемые в настоящей статье взаимоотношения закона и судебной практики при рассмотрении налоговых споров, вспомним и кратко прокомментируем основные положения Конституции РФ, НК РФ и ГК РФ, имеющие отношение к данному вопросу.

При этом комментарии являются сугубо авторскими и не претендуют на истину в последней инстанции.

В нарушение некой субординации в отношении гражданского и налогового права, рассмотрение положений НК РФ в целях настоящей статьи производится непосредственно за Конституцией РФ.

Внимание! Может показаться, что данный подраздел настоящей статьи слишком перегружен сопоставительным анализом рассматриваемых положений законодательства.

Однако, показывать абсурдность многочисленных противоречий лишь на некоторых примерах было бы неправильным, так как в этом случае могло бы сложиться впечатление, что противоречия являются лишь отдельными досадными недоразумениями, которые вот-вот будут исправлены.

На самом деле это не так. На самом деле — это система.

Наиболее принципиальные положения Конституции РФ давно и систематически растаптываются как в более позднем административном законотворчестве, так и в судебных рассмотрениях (последнее — особенно).

Масштабы поражают.

Но налоговое законотворчество почему-то оказалось более деликатным в отношении Основного Закона России.

Поэтому — наберитесь терпения.

Настоящий подраздел является стержнем статьи и залогом понимания темы в целом.

1. Конституция РФ

Как известно, источниками права в России являются Конституция РФ, федеральные конституционные законы, федеральные законы, указы и распоряжения Президента РФ, постановления и распоряжения Правительства РФ, ведомственные акты федеральных органов исполнительной власти, конституции (уставы) субъектов РФ, законы субъектов РФ, акты органов исполнительной власти субъектов РФ, акты органов местного самоуправления.

Кроме того, к источникам права относятся международные договоры и соглашения в том случае, если они ратифицированы Россией в установленном порядке.

Первоисточником права в России является Конституция РФ, принципам которой должны соответствовать все остальные правовые нормы.

Часть 1 статьи 15 Конституции РФ гласит:

«1. Конституция Российской Федерации имеет высшую юридическую силу, прямое действие и применяется на всей территории Российской Федерации. Законы и иные правовые акты, принимаемые в Российской Федерации, не должны противоречить Конституции Российской Федерации.»

То есть, в противном случае любой акт признается недействительным в части противоречащих норм и должен быть или отменён, или изменён.

При этом, судебный прецедент не указывается в Конституции РФ как источник права.

Тем не менее, как известно, правоприменительная практика показывает, что на самом деле судебный прецедент стал источником российского права уже очень давно и широко применяется судами.

И в этом, в принципе, нет ничего необычного, неправильного или противоречащего мировому опыту, если бы между указанными источниками права соблюдалась какая-либо иерархия.

Например, в Англии и США приоритет имеют прецеденты, но с учетом статутов.

А во Франции, Германии, Испании, Швеции приоритет имеют нормативные правовые акты, но с учетом судебных прецедентов. Используется также юридическая доктрина.

(подробнее — см.в статье «Прецедентное, непрецедентное и беспрецедентное право»).

Главный принцип Конституции РФ сформулирован в статье 2:

«Человек, его права и свободы являются высшей ценностью. Признание, соблюдение и защита прав и свобод человека и гражданина — обязанность государства ».

Лучше сказать невозможно, но является уместным только в отношении правовых государств.

Таким образом, в данном случае Конституция, как ей и положено, не констатирует состоявшийся факт, опережая события, а указывает, — как именно должно быть.

Баланс прав и свобод установлен статьей 17 Конституции РФ.

«Осуществление прав и свобод человека и гражданина не должно нарушать права и свободы других лиц.»

Без сомнения, в данном случае под «другими лицами» не может иметься в виду также и государство. Хотя бы из вежливости.

В данном очевидном замечании не имелось бы необходимости, если бы не иная позиция высших судебных органов (см. ниже).

По данному вопросу у Конституции РФ был хороший наставник в лице Конституции СССР (1977г.), в соответствии с которой (статья 39 главы 7) данное положение было сформулировано более удачно, а именно:

«использование гражданами прав и свобод не должно наносить ущерб интересам общества и государства, правам других граждан».

Таким образом, «советская правовая доктрина рассматривала злоупотребление правом как использование субъективного права в противоречии с его социальным назначением, влекущее за собой нарушение охраняемых законом общественных и государственных интересов или интересов другого лица.» (стр. 115 «Юридический энциклопедический словарь». — М., 1984г.).

Высокая роль правосудия в государственном устройстве установлена статьей 18 Конституции РФ :

«Права и свободы человека и гражданина <…> определяют смысл, содержание и применение законов, деятельность законодательной и исполнительной власти, местного самоуправления и обеспечиваются правосудием.»

«Обеспечиваются правосудием» подчеркнуто автором не случайно. Потому что в реалиях настоящего времени и ближайшего будущего была бы более точной формулировка — «должны обеспечиваться правосудием».

Но это, надо полагать, лишь стилистическая погрешность.

Гарантии защиты прав и свободы граждан обеспечиваются статьями 46 и 47 Конституции РФ.

статья 46.

«1. Каждому гарантируется судебная защита его прав и свобод.»

Но для ГК РФ (статья 10) данное положение Конституции РФ по каким-то причинам не является обязательным (см. ниже).

статья 47.

«1. Никто не может быть лишен права на рассмотрение его дела в том суде и тем судьей, к подсудности которых оно отнесено законом»

Разумеется, при этом имеется в виду только правосудное рассмотрение дела.

Презумпция невиновности граждан установлена статьей 49 Конституции РФ.

«1. Каждый обвиняемый в совершении преступления считается невиновным, пока его виновность не будет доказана <….> и установлена <….>»

В данном случае не следует понимать, что за указанным дело не станет.

«3. Неустранимые сомнения в виновности лица толкуются в пользу обвиняемого.»

Это очень правильно, если бы неустранимость сомнений в виновности устанавливалась не самим судом, а какой-то независимой (экспертной) стороной.

Обязанность платить налоги является одной из первейших обязанностей гражданина и установлена статьей 57 Конституции РФ.

«Каждый обязан платить законно установленные налоги и сборы <….>».

При этом, под понятием «законно установленные налоги» имеются ввиду не только названия налогов, но и «все элементы налогообложения», то есть — «когда и в каком порядке платить», а не «либо установленные в ином порядке», что, к сожалению, указывается в пункте 5 «Основных начал законодательства о налогах и сборах» (статья 3 НК РФ).

2. Налоговый кодекс РФ

Сразу следует констатировать, что НК РФ, в целом, достойно развивает соответствующие принципы Конституции РФ.

Не претендуя на полноту охвата, рассмотрим это на примере отдельных положений налогового законодательства, имеющих отношение к рассматриваемым вопросам.

Статья 3 НК РФ. Основные начала законодательства о налогах и сборах.

Не начать с этого является невозможным.

По мнению многих специалистов, несмотря на отдельные замечания (см. ниже), данная статья НК РФ наилучшим образом определила основные принципы НК РФ, установив следующее:

· «Каждое лицо должно уплачивать законно установленные налоги и сборы» (пункт 1).

· «Всеобщность и равенство налогообложения», прямо запрещая налоговую дискриминацию налогоплательщиков (пункты 1 и 2), в том числе (надо полагать) — и по признаку их добросовестности/недобросовестности. В этой связи являются любопытными взаимоотношения данных положений со статьей 10 ГК РФ (см. ниже).

· «< …> Недопустимы налоги и сборы, препятствующие реализации гражданами своих конституционных прав.» (пункт 3). Об этом положении будет уместно вспомнить, когда ниже в настоящей статье будет упоминаться «целесообразность расходов» и фактический приоритет судебных прецедентов над нормами права.

· «<….> не может быть возложена обязанность уплачивать налоги и сборы <…>, не предусмотренные настоящим Кодексом либо установленные в ином порядке, чем это определено настоящим Кодексом.» (пункт 5).

В данном случае, надо полагать, под «установленными в ином порядке» имеется ввиду, в частности, уплата налогов и в том случае, когда расходы налогоплательщика не признаются «экономически целесообразными», исходя из высших соображений налоговых органов.

Но вообще-то оговорка «либо установленные в ином порядке» полностью размывает конкретность данного положения.

· «При установлении налогов должны быть определены все элементы налогообложения. Акты законодательства <…> должны быть сформулированы таким образом, чтобы каждый точно знал, какие налоги (сборы), когда и в каком порядке он должен платить» (пункт 6).

Несмотря на то, что в данном пункте требование определенности направлено на акты налогового законодательства, является само собой разумеющимся, что оно касается и нормативных правовых актов исполнительных органов о налогах и сборах, так как в соответствии со ст. 4 НК РФ (см. ниже) эти акты должны соответствовать положениям НК РФ.

Строго говоря, формулировка пункта 6 не оставляет места для каких-либо вольных трактовок закона с помощью названных выше доктрин.

· "Все неустранимые сомнения, противоречия и неясности актов законодательства о налогах и сборах толкуются в пользу налогоплательщика (плательщика сборов)«(пункт 7).

Обычно данное положение используется в качестве «презумпциии невиновности налогоплательщика» и является чрезвычайно важным в налоговых правоотношениях даже при имеющейся неопределенности в формулировке, а именно — какие «неясности, сомнения и противоречия актов законодательства» можно относить к неустранимым.

В некоторых источниках данное положение называется «презумпцией толкования».

Это неправильно, так как последняя формулировка может означать и прямо противоположный смысл, зачеркивая, тем самым, «презумпцию невиновности» в принципе.

Кроме того, по данному положению имеется и более существенное замечание.

Из пункта 7 следует, что если налоговое законодательство в отношении какого-либо конкретного случая содержит неустранимые пробелы, то, исходя из презупции невиновности, налогоплательщик должен быть полностью оправдан.

А это означает, что сам факт применения судебных прецедентов в связи с пробелами в законодательстве, как основанием для применения судебного прецедента в конкретных случаях, является недопустимым.

Так ли это в реальной судебной практике? Конечно, нет.

В этом случае было бы вполне резонным полагать, что если акты законодательства не сформулированы должным образом и их приходится при судебных рассмотрениях дополнять какими-то доктринами, то это должно являться проблемами законодательства и власти, но не налогоплательщика.

Мнение автора. Принимая во внимание, что российская правовая система строго не относится к прецедентной или непрецедентной правовым семьям, утверждение в указанной категоричной форме относительно формальной несовместимости пробелов в законодательстве и судебных прецедентов будет иметь основания оставаться спорным до тех пока не будут законодательно сформулированы соответствующие поправки не только в налоговое и административное законодательства, но и в Конституцию РФ.

Статья 4 НК РФ.

Пункт 1.

«Правительство Российской Федерации, федеральные органы исполнительной власти, уполномоченные осуществлять функции по выработке государственной политики и нормативно-правовому регулированию в сфере налогов и сборов и в области таможенного дела, органы исполнительной власти субъектов Российской Федерации, исполнительные органы местного самоуправления в предусмотренных законодательством о налогах и сборах случаях в пределах своей компетенции издают нормативные правовые акты по вопросам, связанным с налогообложением и со сборами, которые не могут изменять или дополнять законодательство о налогах и сборах.»

Пункт 2.

«Федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области налогов и сборов, его территориальные органы, а также подчиненные федеральному органу исполнительной власти, уполномоченному в области таможенного дела, таможенные органы Российской Федерации не имеют права издавать нормативные правовые акты по вопросам налогов и сборов.»

Таким образом, статья 4 НК РФ устанавливает замечательные правила, достойные уровня Конституции РФ, но касаются они, к сожалению, в силу ограниченной компетентности НК РФ, лишь нормативных правовых актов, а не также и решений (постановлений, определений) высших судебных органов.

Статья 5 НК РФ.

В соответствии с пунктом 3 статьи 5 НК РФ, «Акты законодательства о налогах и сборах, устраняющие или смягчающие ответственность за нарушение законодательства о налогах и сборах либо устанавливающие дополнительные гарантии защиты прав налогоплательщиков, плательщиков сборов, налоговых агентов, их представителей, имеют обратную силу.»

Следовательно, пункт 7 статьи 3 НК РФ (см. выше) имеет обратную силу и налогоплательщики могут применять это положение для своей защиты в административном или судебном порядке в случаях, когда доктринами, якобы, заполняются пробелы в законодательстве.

Это очень важно.

Не менее положительной в целом является оценка многих специалистов и активно заинтересованных налогоплательщиков и в отношении других положений НК РФ.

Так, почти однозначно, по их мнению, сформулированы условия привлечения/непривлечения налогоплательщика к ответственности за совершение налоговых правонарушений, включая установление вины, в статьях 108-111 НК РФ.

В частности — пунктом 6 статьи 108 НК РФ опять подтверждается презумция невиновности налогоплательщика, а именно:

«6. Лицо считается невиновным в совершении налогового правонарушения, пока его виновность не будет доказана в предусмотренном федеральным законом порядке. Лицо, привлекаемое к ответственности, не обязано доказывать свою невиновность в совершении налогового правонарушения. Обязанность по доказыванию обстоятельств, свидетельствующих о факте налогового правонарушения и виновности лица в его совершении, возлагается на налоговые органы. Неустранимые сомнения в виновности лица, привлекаемого к ответственности, толкуются в пользу этого лица.»

Разумеется, данное положение не следует понимать, что «лицо считается невиновным» вообще «пока», в смысле — временно. То есть, когда понадобится, то станет виновным.

На самом деле, презумпция невиновности призвана гарантировать защиту граждан от необоснованного привлечения к ответственности со стороны государства.

При этом под основаниями, как это ни странно покажется представителям судебных органов, не может подразумеваться что-либо иное, чем нормы права.

Кроме того, опять смущают «неустранимые сомнения» (см. пункт 7 статьи 3 НК РФ) — в данном случае в отношении «виновности лица».

Полностью однозначно сформулирован важнейший вопрос в отношении срока давности привлечения к ответственности в статьях 109 и 113 НК РФ,

А именно:

· статья 109.

«1. Лицо не может быть привлечено к ответственности за совершение налогового правонарушения при наличии хотя бы одного из следующих обстоятельств:

4) истечение сроков давности привлечения к ответственности за совершение налогового правонарушения.»

Положение является исчерпывающе однозначным и является странным, что оно успешно оспаривается в судебных рассмотрениях.

· статья 113.

«1. Лицо не может быть привлечено к ответственности за совершение налогового правонарушения, если со дня его совершения либо со следующего дня после окончания налогового периода, в течение которого было совершено это правонарушение, и до момента вынесения решения о привлечении к ответственности истекли три года (срок давности)».

Несмотря на очевидную однозначность обеих формулировок, касающихся срока давности налогового правонарушения, именно эти положения были подвергнуты размыванию и расшатыванию в ряде заказных судебных рассмотрений в период с 2001г. по 2005г. (см. ниже).

Причина понятна — вытекающий в таких случаях отказ в защите прав — это уже не лечебный скальпель для налогоплательщика, а убивающий нож. Что и требовалось.

Также вполне понятными являются известные законодательные инициативы (уже самого последнего времени), предлагающие уменьшить срок давности по налоговым правонарушениям.

При этом, трудно поверить, что в результате такой лукавой инициативы заинтересованными лицами окажутся не только олигархи и чиновники высшего уровня, но и законопослушные налогоплательщики.

Но слишком перехваливать налоговое законодательств тоже неправильно, потому что полностью отказаться от некорректных формулировок налоговым правотворцам, видимо, просто не разрешается.

Кроме того, надо также заботиться о здоровье налогоплательщиков и, тем самым, следовать известному народному изречению — когда слишком сладко, то по известной причине — это тоже плохо.

Подтверждением этого является статья 252 НК РФ, где указывается:

«1. <…> Расходами признаются обоснованные и документально подтвержденные затраты <…>

Под обоснованными расходами понимаются экономически оправданные затраты <…>

Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода <…>».

Из данного положения можно предположить, что налоговым инспекторам, видимо, виднее, чем владельцам и руководителям бизнеса, какие расходы могут являются целесообразными для его эффективного ведения.

Такое предположение является не только неверным, но и противозаконным, так как российским законодательством предусмотрены еще и границы налогового контроля. (см. ниже).

Тем не менее данное положение НК РФ в свое время было положено в основу доктрины «Экономическая целесообразность», которая позднее Постановлением Пленума ВАС РФ от 12.10.2006г. № 53 вошла составным элементом в понятие «обоснованная налоговая выгода (см. ниже).

Таким образом, только перечисленные положения Конституции РФ и Налогового кодекса РФ полностью или почти однозначно определяют налоговые правоотношения, при этом высший закон страны и налоговое законодательство в подавляющем большинстве случаев находятся в предусмотренной гармонии.

Кроме того, является очевидным, что практическое значение рассмотренных положений НК РФ могло бы являться бесценным в целях объективности при судебных рассмотрениях налоговых споров, если бы эти положения, а также соответствующие положения Конституции РФ выполнялись.

На самом деле это не так и помогает в этом Гражданский кодекс РФ.

3. Гражданский кодекс РФ

Казалось бы, главный закон страны в любых вопросах ее жизнедеятельности и налоговый кодекс, являющийся главным в вопросах налогообложения, высказываются по рассматривамой теме достаточно ясно и в «унисон».

Но, как ни странно, многие положения ГК РФ (в первую очередь — статья 10), как в редакции 1994г., так и в редакции 2012г. (действующая редакция), все же выпадают из преимущественной нацеленности положений Конституции РФ и НК РФ, став, таким образом, основой судебных злоупотреблений при рассмотрении вопросов, касающихся злоупотребления правом налогоплательщиками.

При этом, даже «презумпция добросовестности», установленная ГК РФ для участников гражданских правоотношений (пункт 3 в ред. 1994г. и пункт 5 в ред. 2012г.) послужила инструментом для дискриминации налогогоплательщиков при незаконном перенесении норм гражданских правоотношений на налоговые правоотношения.

Именно в результате предвзятого обыгрывания положений ГК РФ, а также, якобы, имеющейся неоднозначности положений НК ПРФ, стало возможным принятие неправедных решений в судебных рассмотрениях на любом уровне.

При этом даже Определения и Решения КС РФ часто оказывались противоречивыми.

Рассмотрим указанное.

В целях настоящей статьи является достаточным прокомментировать положения только статьи 10 ГК РФ.

При этом следует иметь ввиду, что текст данной статьи в той редакции, которая являлась действующей на даты принятий

— Постановления КС от 12.10.1998г. № 24-П,

— Определения КС от 25.07.2001г. № 138

— Определения КС от 18.01.2005г. № 36-О

и которая соответствовала редакции, установленной Федеральным законом от 30.11.1994г. № 51-ФЗ (далее — ред. 1994г.),

несколько отличался от текста в ныне действующей (декабрь 2016г.) редакции, установленной Федеральным законом от 30.12.2012г. № 302-ФЗ (далее — ред. 2012г.).

Разница в текстах не является принципиально существенной, но прокомментированы будут оба.

В первую очередь будет прокомментирован текст в ред. 1994г., являвшийся актуальным на даты принятий указанных выше актов КС РФ, а затем соотнесен с текстом в ред. 2012г. с тем, чтобы видеть вектор развития положений интересующей нас статьи.

Все комментарии к статье 10 ГК РФ предлагаются под углом зрения налоговых правоотношений, так как вопрос корректности/некорректности перенесения таких правовых аналогий может обсуждаться сколько угодно, но является уже состоявшимся фактом.

Статья 10 ГК РФ в ред. 1994г. с комментариями.

«1. Не допускаются действия граждан и юридических лиц, осуществляемые исключительно с намерением причинить вред другому лицу, а также злоупотребление правом в иных формах.

Не допускается использование гражданских прав в целях ограничения конкуренции, а также злоупотребление доминирующим положением на рынке.»

Комментарии.

1).Возникает вопрос — а если не «исключительно с намерением», а наряду с другими намерениями, то такие действия допускаются ?

2). Не конкретизируется «другое лицо», которому может быть причинен вред, в результате чего при перенесении данного положения ГК РФ на налоговые правоотношения, что уже юридически некорректно, в качестве такого «другого лица» стало указываться только государство, что уж тем более, как минимум, должно быть особо обсуждаемым.

3). Не допускается «злоупотребление правом», но не определяется это понятие явным образом.

То же самое касается «злоупотребления правом в иных формах».

Иных — это в каких? На судейское усмотрение?

«2. В случае несоблюдения требований, предусмотренных пунктом 1 настоящей статьи, суд, арбитражный суд или третейский суд может отказать лицу в защите принадлежащего ему права.»

Комментарии.

Данное положение является самым тяжеловесным для налогоплательщика.

При этом:

1). В части отказа в праве защиты — противоречит статье 18, пункту 1 статьи 46 и пункту 1

статьи 47 Конституции РФ явным образом, а также пунктам 1 и 2 статьи 3 НК РФ в части нарушения принципов всеобщности и равенства налогообложения и недопущения его дискриминационности.

2). Ссылкой на пункт 1 устанавливается зависимость отказа в праве защиты от факта злоупотребления правом без определения последнего понятия явным образом.

А это означает, что принятие решения об отказе в праве защиты практически отдается на откуп судейского усмотрения.

«3.В случаях, когда закон ставит защиту гражданских прав в зависимость от того,

осуществлялись ли эти права разумно и добросовестно, разумность действий и

добросовестность участников гражданских правоотношений предполагаются.»

Комментарии.

1). Во-первых, косвенными ссылками на пункты 1 и 2 этой же статьи ГК РФ, неразумность действий и недобросовестность участников гражданских правоотношений отождествляется со злоупотреблением правом.

2). Во-вторых, в данной формулировке это положение фактически является презумпцией разумности и добросовестности, а это означает, что если действия налогоплательщика неразумны и недобросовестны, то он лишается права защиты, что опять же противоречит нормам Конституции РФ и НК РФ.

Таким образом, анализ положений статьи 10 ГК РФ в ред. 1994г. заставляет предполагать, что в силу каких-то причин, в свое время бесцеремонно игнорировались соответствующие положения Конституции РФ и НК РФ или противоречили им.

В результате, именно статья 10 ГК РФ в ред. 1994г. послужила одним из главных оснований для судебных вакханалий с заранее предопределенным результатом.

В целях показать устойчивость странной нацеленности статьи 10 ГК РФ, следует соотнести рассмотренную редакцию 1994г. с редакцией 2012г., которая является действующей и в настоящее время.

При этом, промежуточных редакций именно этой статьи между 1994г. и 2012г. не было.

Но лучшее — враг хорошему только в том случае, если последнее действительно так. В противном случае следует искать иные причины такого постоянства.

Статья 10 ГК РФ в ред. 2012г. с комментариями в части соотнесения редакций (курсивом показана ред. 2012г., а мелким шрифтом — ред. 1994).

Пункт 1.

«1. Не допускаются осуществление гражданских прав исключительно с намерением причинить вред другому лицу, действия в обход закона с противоправной целью, а также иное заведомо недобросовестное осуществление гражданских прав (злоупотребление правом).

Не допускается использование гражданских прав в целях ограничения конкуренции, а также злоупотребление доминирующим положением на рынке.»

«1. Не допускаются действия граждан и юридических лиц, осуществляемые исключительно с намерением причинить вред другому лицу, а также злоупотребление правом в иных формах.»

Комментарии.


  • Задействовано «недобросовестное осуществление гражданских прав». «Злоупотребления», видимо, мало показалось.
  • Введено понятие «в обход закона», не сформулированное явным образом. Теперь и «Недобросовестности» мало показалось.
  • Исключены «конкуренция» и «доминирующее положение на рынке». Таким образом, агрессивность пункта увеличена.

Пункт 2.

«2. В случае несоблюдения требований, предусмотренных пунктом 1 настоящей статьи, суд, арбитражный суд или третейский суд с учетом характера и последствий допущенного злоупотребления отказывает лицу в защите принадлежащего ему права полностью или частично, а также применяет иные меры, предусмотренные законом.»

«2. В случае несоблюдения требований, предусмотренных пунктом 1 настоящей статьи, суд, арбитражный суд или третейский суд может отказать лицу в защите принадлежащего ему права.»

Комментарии.

o Вместо «может отказать» введено «отказывает». То есть, нечего размышлять — «может не может».

o Введено — «применяет иные меры», не конкретизируя — какие «иные», хотя бы «например».

Таким образом, агрессивность пункта опять увеличена.

Пункт 3 в ред. 2012г.

«3. В случае, если злоупотребление правом выражается в совершении действий в обход закона с противоправной целью, последствия, предусмотренные пунктом 2 настоящей статьи, применяются, поскольку иные последствия таких действий не установлены настоящим Кодексом.»

Комментарии.

Данный пункт не имеет близкого аналога в редакции 1994г.

При этом сформулирован непонятным образом. А именно — злоупотребление правом может выражаться в каких-то других действиях, кроме обхода закона с противоправной целью?

А кроме того — разве обход закона является возможным не только с противоправной целью?

Но несмотря на непонятность, данный пункт опять привносит в статью 10 агрессивность.

Пункт 4 в ред. 2012г.

«4. Если злоупотребление правом повлекло нарушение права другого лица, такое лицо вправе требовать возмещения причиненных этим убытков.»

Комментарии.

Данный пункт также не имеет близкого аналога в редакции 1994г. При этом, являясь, по своей сути, в гражданских правоотношениях вполне уместным, при переносе в налоговые правоотношения, когда лицом в судебных решениях становится также и государство (!), — требует уточнения.

Пункт 5г. в ред. 2012г.

«5. Добросовестность участников гражданских правоотношений и разумность их действий предполагаются. Комментарий к статье 10 Гражданского Кодекса РФ.»

«3. В случаях, когда закон ставит защиту гражданских прав в зависимость от того,

осуществлялись ли эти права разумно и добросовестно, разумность действий и добросовестность участников гражданских правоотношений предполагаются.»

Комментарии.

Содержание пункта 5 статьи 10 в ред. 2012г. сформулировано на основе пункта 3 в ред. 1994г.

В новой редакции данный пункт, сохраняя «заслуги» редакции 1994г., а именно:


  • отождествление понятия «недобросовестности» со «злоупотреблением права» на неизвестных основаниях
  • и фактическое введение в правовой оборот Презумцию добросовестностности, которая по своим последствиям может приводить к лишению прав защиты и, тем самым, противоречить указанным выше положениям Конституции РФ и НК РФ, приобрел дополнительную категоричность, подтвердив тем самым главный вектор применения пункта 10 ГК РФ.

В соответствии с проведенным анализом и по мнению многих специалистов, статья 10 ГК РФ является в обеих своих редакциях откровенно реакционной в отношении налогоплательщиков.

При этом полностью исключается предположение о том, что законотворцы, создавая эту статью, руководствовались только собственным научным усмотрением.

4.2. Гремучая смесь.

Таким образом, если ориентироваться только на положения Конституции РФ и НК РФ («всего лишь»), то в судебных рассмотрениях было бы достаточно просто принимать решения опираясь именно на закон.

Просто, но хлопотно, потому что доказывать сложно, а самое главное — ненадежно.

Поэтому — можно и не засудить в нужных случаях.

И тогда опять спасает народная мудрость.

Как известно, на бытовом уровне часто реализуется принцип «если нельзя, но очень хочется, то можно».

Таким образом, если в судебной практике стало обычным перенесение норм гражданского законодательства на налоговые правоотношения (например — понятие «добросовестность»), то почему бы не переносить исторически сложившиеся многовековые традиции «Бытового права», в виде указанного принципа, на российское законодательство в целом, имея ввиду, что Российское право фактически все равно тяготеет к «Смешанному праву» более, чем к Прецедентному или Непрецедентному (подробнее — см. статью «Прецедентное, Непрецедентное и Беспрецедентное право»).

Поэтому, игнорируя положения Конституции РФ и мало обращая внимание на НК РФ, Высшим арбитражным Судом РФ (ВАС РФ) и Федеральными арбитражными судами округов (ФАС округов) принимались решения и постановления, которые на основании указанных выше доктрин (преимущественно — доктрины «Недобросовестность налогоплательщика»), мягко говоря, «выкручивали руки» налогоплательщикам.

При этом, указанные выше и другие объективные положения налогового законодательства в определенных целях (под флагом — «в интересах государства»), ставились «с ног на голову» с помощью более чем вольного их толкования, а также эксплуатируя в хвост и гриву заблудившиеся положения статьи 10 ГК РФ.

В результате, в российской реальности в результате широкого применения указанных выше доктрин при вынесении судебных решений в течение чрезвычайно длительного времени, смешение двух правовых систем превратилось в гремучую смесь и кошмар для налогоплательщиков по формуле:

Нормы права + Доктрины = Судебный произвол.

А именно — в стране, преимущественно, непрецедентного права при обосновании судебных решений в период с 1998г. по 2006г. безусловный приоритет приобрели судебные прецеденты и юридические доктрины, никак не закрепленные законодательно и с возможностью весьма произвольного толкования в зависимости от обстоятельств.

Однако, если на судебные прецеденты или юридические доктрины ссылалась в своей защите сторона налогоплательщика, то суды в этом случае достаточно часто предлагали руководствоваться нормами права, и на основании именно последних выносились судебные решения.

При этом судебные органы предвзято обыгрывали даже те положения законодательства, которые, казалось бы, были неуязвимыми для манипулирования.

Например, достаточно часто судебные органы недобросовестно ссылались на статью 252 НК РФ, принимая решение о недобросовестности налогоплательщика в силу признания его расходов нецелесообразными.

Но в указанной статье, как известно, речь идет не об экономической целесообразности расходов — то есть понятии, которое не предусматривается налоговым законодательством, а лишь о структурировании затрат для определения налогооблагаемой базы.

Таким образом, все ссылки судебных органов на данную статью в контексте добросовестность/недобросовестность налогоплательщиков являлись, по существу, подтасовкой норм права в неблаговидных целях, что когда-нибудь (хочется надеяться) позволит обсуждать уже иную тему, а именно — недобрососовестность налоговых и судебных органов.

Но в рамках уже других статей и другого права (см. статью «О недобросовестности не только налогоплательщиков»).

Любопытно при этом, что длительное время заинтересованными лицами в неофициальных источниках культивировалось преувеличенное мнение о несовершенстве налогового законодательства в виде пробелов, недостаточной прописанности, неоднозначности или противоречивости его отдельных положений.

Не без этого.

Но все это делалось с целью обосновать и оправдать искусственно создаваемый фактический приоритет судебных прецедентов перед нормами права.

Самое удивительное, что КС РФ, призванный в первую очередь контролировать соответствие принимаемых судебных решений нормам Конституции РФ, далеко не всегда занимал при этом достойную позицию.

Апогеем узаконенного беззакония стало зловещее Определение КС РФ от 27.07.2001г. № 138-О, которым были растоптаны (проигнорированы или вывернуты наизнанку):

— Статьи 2, 18, 46, 47, 49 Конституции РФ, гарантирующие защиту интересов всех граждан РФ без исключения, а не выбранных на судейское усмотрение.

— Практически все положения статьи 3 НК РФ «Основные начала законодательства о налогах и сборах»,

— а также ряд других статей НК РФ, в том числе статьи 108-111, 109, 113, 252 и другие.

При этом, уже у налогоплательщиков, а не у судебных органов, возникало много «неустранимых сомнений, противоречий и неясностей» (наверное — в соответствии с пунктом 7 НК РФ), а именно:

· Если налогоплательщик уже привлечен к налоговой ответственности в виде штрафов, то как на него может быть возложена дополнительная ответственность в виде отказа в защите его права.

То есть в этом случае нарушается принцип однократности привлечения к налоговой ответственности (пункт 2 статьи 108 НК РФ).

Получается — государству, вроде бы, нанесен вред, но вместе с адеквантным ответом в виде штрафа, вредителя лишают еще и права защищаться.

· Вызывает вопросы и недоумение и другая странная ситуация.

Если налогоплательщик прямо нарушает законодательство, то его права и гарантии за ним сохраняются.

В частности, он может ссылаться на нарушение налоговым органом порядка привлечения его к налоговой ответственности, сроки давности привлечения к налоговой ответственности и давности взыскания налоговых санкций и т.п.

Вместе с тем недобросовестный налогоплательщик, т.е. тот, кто при отсутствии прямого законодательного запрета действовал в противоречии с назначением закона, используя пробелы в законодательстве, лишается всех гарантий, призванных обеспечить его права и интересы, установленные НК РФ.

Таким образом, недобросовестный налогоплательщик ставится в неравное, более худшее положение по сравнению с обычным нарушителем, что противоречит статьям 46 и 47 Конституции РФ, а также пункту 1 статьи 3 НК РФ.

· В результате возникает еще более странная ситуация.

В соответствии со статьей 18 Конституции РФ права человека и гражданина обеспечиваются правосудием.

Таким образом, при отказе недобросовестному налогоплательщику в праве на защиту возникают два варианта:

— или судебные рассмотрения по налоговым спорам — не правосудие,

— или недобросовестный налогоплательщик не человек и гражданин.

В этой связи невозможно не вернуться к незабвенному Делу «ЮКОСа».

При рассмотрении этого дела — все, без исключения, общепринятые и широко используемые другими налогоплательщиками методы налоговой оптимизации, в отношении «ЮКОСа» были признаны неправомерными и недопустимыми, и квалифицировались как уклонение от уплаты налогов с тяжелейшими последствиями как для компании, так и для ее руководителей.

Основанием же для признания налогоплательщика недобросовестным в случае с «ЮКОСом» явились, по сути, любые его действия (в том числе — не противоречащие закону), направленные на снижение налогов.

При этом КС РФ счел именно конституционным неприменение правовой нормы о сроке давности к тем налогоплательщикам, которые противодействуют налоговому контролю, допустив тем самым грубое смещение принимаемых решений в сторону репрессивного характера права.

Пришитая к данному налогоплательщику «недобросовестность» повлекла за собой тотальный пересмотр правовых последствий всех сделок ЮКОСа и, в том числе, — с фактической отменой срока исковой давности.

А понятие «недобросовестный налогоплательщик» закрепилось в своем новом грозном смысле и стало использоваться в невиданных ранее масштабах.

В конце концов доктрины настолько допекли всех, что Постановлением КС № 9-П от 02.05.2003г. была указана недопустимость установления ответственности за такие действия налогоплательщика, которые хотя и имеют своим следствием неуплату налога либо уменьшение его суммы, но заключаются в использовании предоставленных законом налогоплательщику прав, связанных с освобождением на законном основании от уплаты налога или с выбором наиболее выгодных для него форм предпринимательскойй деятельности и, соответственно, — оптимального вида платежа.

Таким образом Конституционному суду РФ понадобилось почти два года, чтобы подумать и указать на незаконность положений своего же Определения КС РФ от 25.07.2001г. № 138.

Позднее, полтора года спустя, видимо, еще более осознавая многообещающую опасность разнузданного разделения налогоплательщиков на добросовестных и недобросовестных с указанными выше последствиями, Конституционный Суд РФ в своем определении от 18.01.2005г. № 36-О закрепил свою здравую позицию и указал, что суды не могут распространять некодифицированные понятия типа «недобросовестность налогоплательщика» на все случаи жизни.

А в вопросах привлечения к ответственности универсализация данного понятия особенно недопустима.

В соответствии с указанным Определением КС РФ, налогоплательщик уже стал сохранять, по крайней мере, процессуальные права, установленные Законом.

В том числе:

— сроки давности привлечения к ответственности,

— сроки применения мер принудительного взыскания,

— сроки проведения проверок и другие.

На этот раз Конституционному суду РФ после принятия Постановления № 9-П понадобилось еще три с половиной года, чтобы, наконец, окончательно отречься от своей позиции, сформулированной в Определении КС РФ от 25.07.2001г. № 138.

Итого — почти пять с половиной лет.

Однако вскоре оказалось, что данное Определение КС № 36-О мало, что изменило в фактическом судопроизводстве, и если понадобится неправедное решение суда, то и данное справедливое Определение КС РФ также может обыгрываться или игнорироваться.

В 2006г. все требования, относившиеся к доктрине «добросовестности/недобросовестности налогоплательщика», перекочевали в Постановление Пленума ВАС РФ от 12.10.2006г. № 53, но уже в более конкретной форме в виде понятия «необоснованная налоговая выгода», что будет рассмотрено ниже в соответствующем разделе.

(более подробно — см. статью «Как уживаются между собой Конституция РФ, НК РФ, ГК РФ и высшие судебные органы?»)

4.3. Таким образом.

Проведенный выше анализ

— отдельных положений Конституции РФ, НК РФ, ГК РФ и КС РФ в отношении прав и обязанностей налогоплательщиков,

— их добросовестности или недобросовестности в выполнении налоговых обязательств,

— обстоятельств, при которых недобросовестность становится злоупотреблением правом и в

каких случаях этим лицам может быть отказано в праве судебной защиты,

показал, что:


  • в Конституции РФ это сформулировано наилучшим образом,
  • в налоговом законодательстве — неплохо,
  • но в гражданском законодательстве уже начинается муть (статья 10),
  • а в судебной практике эта муть превращается в произвол под руководством ВАС РФ,
  • который в актах КС РФ находит противоречивую оценку.

В результате чего все изложенное в отношении периода до 2006г. можно подытожить следующим образом:


  • Формально положения Конституции РФ, Налогового кодекса РФ, федеральных законов РФ однозначно устанавливают приоритет норм права при вынесении судебных решений.
  • Фактически, учитывая особенности действующей правовой системы, оптимальным является разумное сочетание норм права и судебных прецедентов с приоритетом первых.
  • Высшие судебные органы де-факто установили приоритет судебных доктрин в отношении норм права, то есть в иерархии источников права заняли верхнюю позицию.
  • Официальные полномочия высших судебных органов не могут входить в противоречия с положениями Конституции РФ по определению, но де-факто входят.
  • Доктрины не имеют под собой какой-либо законодательной основы, при этом:
    • сами по себе сформулированы неоднозначно и позволяют вольные толкования,
    • высшие судебные органы не выступают с законодательными инициативами,
    • соответствующие комитеты Государственной Думы РФ не рвутся проявить собственную инициативу в том же направлении,
    • власть не считает нужным вмешиваться в сложившуюся ситуацию,
    • налогоплательщики вынуждены вертеться и изощряться в ведении бизнеса.
  • Все указанное затянулось сверх всякой меры и превратилось в системное злоупоребление правом налоговыми и судебными органами.

Таким образом, в конце концов, остро назрела необходимость радикальной реформы фактических взаимоотношений Закона и судебной практики.

В результате — радикальной реформы не произошло, но благоприятные подвижки появились.

А именно — в 2006г. Постановлением Пленума ВАС РФ от 12.10.2006г. № 53 был наведен относительный порядок хотя бы в отношении определенности используемых доктрин, установив определенные критерии для арбитражных судов всех уровней в принятии судебных решений в том случае, если нормы права, по мнению судей, не обеспечивают в должной мере собираемость налогов (или иные цели).

5. Состоявшееся событие в судебной практике

Как уже указывалось, Россия не является страной прецедентного права и на суды формально не возложена правотворческая деятельность.

А недостаточно конкретные формулировки некодифицированных понятий, сложившихся в результате судебной практики и, особенно, — их расширительное толкование, к чему часто оказываются склонны судебные органы, является чрезвычайно опасным для самих основ норм права, так как при этом в них нарушается принцип определенности и, по существу, происходит подмена норм налогового права судебными прецедентами.

При этом, акты Конституционного суда РФ далеко не сразу оказались направленными в сторону сбалансиррованности норм права и судебных прецедентов.

Основными вехами этой эволюции в период с 1998г. по 2006г. являлись:


  • Постановление КС от 12.10.1998г. № 24-П , которым впервые было упомянуто фактическое разделение налогоплательщиков на добросовестных и недобросовестных.
  • Определение КС РФ от 27.07.2001г. № 138-О, в соответствии с которым недобросовестные налогоплатещики лишались прав судебной защиты и могли привлекаться к ответственности даже и после истечения срока давности по правонарушению.

Трудно объяснить крайнюю агрессивность (правовой беспредел) данного постановления по отношению вообще к любым налогоплательщикам иными причинами, кроме заказных.


  • Постановление КС РФ от 2.05.2003г. № 9-П, которым была указана недопустимость установления ответственности за правомерные действия налогоплательщика даже в том случае, если они направлены на уменьшение сумм налога.

В данном Постановлении КС РФ уже немного одумался.


  • Определение КС РФ от 18.01.2005г. № 36-О указал, что суды не могут распространять некодифицированные понятия типа «недобросовестность налогоплательщика» на все случаи жизни, тем более в случае наложения ответственности.

Данное постановление, по существу, вернуло недобросовестному налогоплательщику право судебной защиты.

Несмотря на оба последних Постановления, в течение последующего времени субъективность и злоупотребления в судебном производстве продолжали культивироваться, власть так и не оказывалась готовой к радикальному решению этой проблемы, а парадоксальность ситуации становилась все более странной.

Поэтому (или не поэтому) с целью (предположительно) смягчить уязвимость к критике судебных доктрин, в какой-то мере упорядочив их критерии, было принято Постановление Пленума ВАС РФ от 12 октября 2006г. № 53 «Об оценке арбитражными судами обоснованности получения налогоплательщиками налоговой выгоды» (далее — «Постановление № 53»), в котором

было сформулировано новое понятие в налоговых отношениях — «необоснованная налоговая выгода», обобщившее критерии «добросовестности/недобросовестности налогоплательщика» и, тем самым, — критерии практически всех используемых ранее доктрин (см. выше).

Указанное постановление стало основой современной арбитражной практики и приобрело фактически силу закона, так как в соответствии с пунктом 2 статьи 13 Федерального конституционного закона от 28.04. 1995г. № 1-ФКЗ, решения Пленума ВАС РФ по вопросам его ведения обязательны для всех арбитражных судов, то есть имеют силу обязательного прецедента и, тем самым, — в системе арбитражных судов приобретают силу закона наравне с Налоговым кодексом РФ.

Таким образом, могло бы показаться, что для налогоплательщиков данное Постановление № 53, вроде бы, и не является обязательным руководством к действию, но — какая адеквантная компания при планировании своей хозяйственной деятельности и отношений с бюджетом станет игнорировать позицию высших судебных инстанций.

Тем более, — в отношении тех положений Пленумов ВАС РФ, которые были установлены задолго до принятия Постановления № 53 и не претерпели существенных изменений.

В целом Постановлением № 53, практически, подтверждалась сложившаяся практика, в соответствии с которой (несмотря на презумпцию добросовестности) налогоплательщик может быть признан виновным в совершении налоговых правонарушений и в том случае, если в его действиях отсутствуют явные нарушения налогового законодательства.

И, тем самым, — опять вступая в противоречия не только с двумя последними из указанных выше Постановлений КС РФ, но и с Конституцией РФ и НК РФ. Только с ГК РФ, по-прежнему, все оставалось без противоречий.

Учитывая особую роль Постановления № 53 в жизни налогоплательщиков, в том числе, — в судебных рассмотрениях, имеет смысл показать его в настоящей статье полнее, чем это делалось в отношении других документов и с обязательными комментариями.

5.1. Основные положения Постановления № 53

(курсивом показано почти дословное перенесение текста Постановления).

В целях данного Постановления, под налоговой выгодой понимается уменьшение размера налоговой обязанности вследствие выполнения следующих действий (в частности):


  • уменьшение налогооблагаемой базы;
  • получение налогового вычета;
  • использование налоговой льготы;
  • применение благоприятной налоговой ставки;
  • реализация права на возврат (зачет) или возмещение уплаченного налога.

Критериями необоснованности налоговой выгоды могут быть:


  • несоответствие сведений налогового учета действительному экономическому смыслу отраженных операций;
  • отсутствие обусловленности учтенных операций разумными экономическими или иными причинами (целями делового характера);
  • получение налоговой выгоды вне связи с осуществлением реальной предпринимательской или иной экономической деятельности;
  • наличие обстоятельств, свидетельствующих о необоснованности налоговой выгоды.

Обстоятельствами, которые могут свидетельствовать о необоснованности налоговой выгоды, являются:


  • невозможность реального осуществления налогоплательщиком указанных операций с учетом времени, места нахождения имущества или объема материальных ресурсов, экономически необходимых для производства товаров, выполнения работ или оказания услуг;
  • отсутствие необходимых условий для достижения результатов соответствующей экономической деятельности в силу отсутствия управленческого или технического персонала, основных средств, производственных активов, складских помещений, транспортных средств;
  • учет для целей налогообложения только тех хозяйственных операций, которые непосредственно связаны с возникновением налоговой выгоды, если для данного вида деятельности также требуется совершение и учет иных хозяйственных операций;
  • совершение операций с товаром, который не производился или не мог быть произведен в объеме, указанном налогоплательщиком в документах бухгалтерского учета.

Обстоятельства, которые сами по себе не могут служить основанием для признания налоговой выгоды необоснованной, но на которые налоговыми органами обращается негативное внимание, являются:


  • создание организации незадолго до совершения хозяйственной операции;
  • взаимозависимость участников сделок;
  • неритмичный характер хозяйственных операций;
  • нарушение налогового законодательства в прошлом;
  • разовый характер операции;
  • осуществление операции не по месту нахождения налогоплательщика;
  • осуществление расчетов с использованием одного банка;
  • осуществление транзитных платежей между участниками взаимосвязанных хозяйственных операций;
  • использование посредников при осуществлении хозяйственных операций.

Однако и эти обстоятельства также, если в совокупности и взаимосвязи с иными обстоятельствами, указанными выше, могут быть признаны обстоятельствами, свидетельствующими о получении налогоплательщиком необоснованной налоговой выгоды.

Условиями отсутствия факта получения необоснованной налоговой выгоды могут являться:


  • представление налогоплательщиком в налоговый орган всех документов, предусмотренных налоговым законодательством;
  • надлежащее оформление представленных документов;
  • отсутствие у налоговых органов доказательств неполноты, недостоверности и (или) противоречивости сведений, содержащихся в представленных документах.

Налоговая выгода признается необоснованной, если:


  • если для целей налогообложения учтены операции не в соответствии с их действительным экономическим смыслом или учтены операции, не обусловленные разумными экономическими или иными причинами (целями делового характера). То есть, получена налогоплательщиком вне связи с осуществлением реальной предпринимательской или иной экономической деятельности;
  • главной целью являлось получение дохода исключительно или преимущественно за счет налоговой выгоды в отсутствии намерения осуществлять реальную экономическую выгоду.

Получение необоснованной налоговой выгоды имеет негативные последствия для налогоплательщика.

А именно — установление факта получения необоснованной налоговой выгоды повлечет за собой:

— непризнание расходов экономически обоснованными в соответствии со статьей 252 НК РФ,

— неучитывание этих расходов при расчете размера налогооблагаемой прибыли,

— доначисление налога на прибыль с привлечением к административной или (возможно) к уголовной ответственности.

Но все указанное выше являлось, по существу, в той или мере, лишь упорядоченными перепевами уже существовавших ранее доктрин.

Принципиально же новым явилось содержание пункта 10 Постановления, а именно:

«10. <….> Налоговая выгода может быть признана необоснованной, если налоговым органом будет доказано, что налогоплательщик действовал без должной осмотрительности и осторожности и ему должно было быть известно о нарушениях, допущенных контрагентом, в частности, в силу отношений взаимозависимости или аффилированности налогоплательщика с контрагентом.

Налоговая выгода может быть также признана необоснованной, если налоговым органом будет доказано, что деятельность налогоплательщика, его взаимозависимых или аффилированных лиц направлена на совершение операций, связанных с налоговой выгодой, преимущественно с контрагентами, не исполняющими своих налоговых обязанностей.»

С появлением в судебных рассмотрениях указанного принципа «Должной осмотрительности и осторожности» для уклонистов это стало одним из самых трудных препятствий в их деятельности, что сохраняется и даже усугубляется и в настоящее время.

Но также преодолимых, однако.

5.2. Комментарии к Постановлению № 53

Что же изменилось в налоговом судопроизводстве с принятием этого Постановления?

И содержит ли Постановление № 53 что-либо принципиально новое в отношении тех доктрин, которыми руководствовались налоговые и судебные органы до его принятия?

Содержит.

Постановление № 53 не зачеркнуло эти доктрины, но:


  • Устранило из правового оборота пресловутое понятие «добросовестности/недобросовестности налогоплательщика» как самостоятельную доктрину.
  • Обобщило положения других доктрин, введя понятие «обоснованная налоговая выгода».
  • Признало за налогоплательщиком право получать такую выгоду.
  • Ввело «презумпцию добросовестности» налогоплательщика, в соответствии с которой предполагается, что действия налогоплательщика, результатом которых стало получение налоговой выгоды, — экономически оправданы, а налоговая декларация и бухгалтерская отчетности, — достоверны. А опровергать указанное, представляя суду необходимые доказательства, стали обязаны налоговые органы.
  • Упорядочило взаимоотношения между налогоплательщиками и налоговыми органами, обозначив рамки, за которые нельзя выходить.
  • Конкретизировало признаки, когда налоговая выгода становится обоснованной/необоснованной, и ввело некие количественные критерии общего порядка. Например, если раньше было достаточно одного из признаков, чтобы признать сделку недобросовестной, то после принятия Постановления № 53 для признания необоснованности налоговой выгоды требуется уже комплекс признаков.
  • И, наконец, чрезвычайно важным и безусловно прогрессивным стал пункт 11 Постановления, а именно:

«11. Признание судом налоговой выгоды необоснованной влечет отказ в удовлетворении требований налогоплательщиков, связанных с ее получением.

При этом судам следует иметь в виду, что признание налоговой выгоды необоснованной не должно затрагивать иные права налогоплательщика, предусмотренные законодательством о налогах и сборах.»

То есть на отказе недобросовестному налогоплательщику в судебной защите данным Постановлением была поставлена точка.

В результате всего указанного Постановлением № 53 были установлены определенные ограничения в вольностях толкования арбитражными судами ряда важнейших норм налогового законодательства, что являлось на то время чрезвычайно актуальным.

Поэтому на дату принятия рассматриваемого Постановления оно было, без сомнения, прогрессивно и содержало большую практическую пользу.

Вместе с тем Постановление № 53 оставило достаточно много непонятного или нерешенного, Например:


  • В целом позитивное Постановление, тем не менее, сохраняет возможность взыскивать с компании налоговые платежи по основаниям и признакам, не предусмотренным ни в НК РФ, ни в Постановлении.

Например:


  • перечень признаков необоснованной налоговой выгоды, указанный в Постановлении, не является исчерпывающим. А это означает, что инспекторы могут использовать в суде также и дополнительные улики против налогоплательщика, которые, по их личному мнению, являются весомыми.
  • если, в соответствии с Постановлением, ни один из признаков только сам по себе не доказывает вины налогоплательщика в занижении налоговых платежей, а нужна обязательно совокупность признаков, то является ли , в этом случае, совокупностью лишь 2 признака?


  • Зачем понадобилось вводить новый термин «необоснованная налоговая выгода» и устанавливать его признаки, если в НК РФ уже есть исчерпывающий перечень противозаконных действий с указанием присущих им признаков.

Распространенным ответом на этот вопрос является утверждение, что на практике есть такие нарушения, которые в силу своей неочевидности, не могут быть прямо указаны в кодексе. Но почему, в таком случае, для постановлений высших судебных органов это возможно, а для закона — нет?


  • Наличие в сделке целей делового характера является в Постановлении ключевым условием признания получения обоснованной налоговой выгоды.

Но при этом признаки наличия таких целей указаны лишь косвенные и отдельные.

В таком вопросе налогоплательщику, конечно, невозможно требовать, чтобы все признаки были прямыми и однозначными, а их перечень исчерпывающим, но указывать их следует в более развернутом виде. Это необходимо.


  • Постановление позволяет налоговым органам не доказывать, что организация на самом деле не проводила ту или иную операцию. Является достаточным лишь доказать, что она не могла ее провести в принципе. Например, из-за отсутствия персонала, или оборудоваиия, или другим причинам.

Но достаточно ли этого в интересах объективности?


  • Особым, не подлежащим условию «совокупности» и поэтому полностью самодостаточным доказательством необоснованной налоговой выгоды, является отсутствие «должной осмотрительности и осторожности».

Таким образом, пунктом 10 Постановления налоговикам предоставлен беспроигрышный шанс взыскивать деньги с компании, которая неосмотрительно заключила договор с контрагентом, «не исполняющим своих налоговых обязанностей».

Но тем компаниям, которые не имеют для этого специальных служб или которые не обратились за соответствующей помощью в специализированные организации, обеспечить выполнение данного требования Постановления в достаточной мере практически невозможно.

Таким образом, для подавляющего большинства компаний возникает абсолютно бесправная ситуация и полная зависимость от «судейского усмотрения».

(Подробнее об этом в статье «Досье конрагента. Должная осмотрительность или Как не влететь на налоги»).

    • Наконец, остается самый простой вопрос — почему бы все, что указано в Постановлении № 53 не закрепить в законодательном порядке?


Утверждение, что в НК РФ невозможно закрепить все перепитии конкретного дела является демагогическим.

Все перепитии закрепить действительно невозможно. Но у налогового законодательства для этого никак не меньше возможностей, чем у постановлений ВАС РФ.

И если закрепления не происходит десятилетиями — значит это кому-то нужно.

Более подробно о доктрине «Недобросовестность налозоплательщика» в статье «Как уживаются между собой Конституция РФ, НК РФ, ГК РФ и высшие судебные органы?»

6. Границы налогового контроля

Настоящий вопрос также самым тесным образом касается взаимоотношений Закона и судебной практики.

В этой связи опять обратимся к отдельным положениям Конституции РФ, НК РФ, КС РФ, а также, теперь уже, и к Постановлению № 53.

Но на этот раз уже коротко.

Конституция РФ:

В силу принципа свободы экономической деятельности (часть 1 статьи 8 Конституции РФ) налогоплательщик осуществляет ее на свой риск и вправе самостоятельно и единолично оценивать ее эффективность и целесообразность.

Данное положение Главного закона страны сформулировано настолько однозначно, что, казалось бы, на этом вопросе можно было бы сразу поставить окончательную точку.

К сожалению, это не так.

НК РФ.

В налоговом законодательстве, вроде бы:


  • Не задействовано понятие экономической целесообразности сделки и не регламентируются правила и условия осуществления финансово-хозяйственной деятельности.
  • Не имеется положений, прямо позволяющих налоговому органу оценивать произведенные налогоплательщиками расходы с точки зрения их рациональности и эффективности.
  • Но пунктом 1 статьи 252 НК РФ все же устанавливается связь между обоснованностью расходов и характером деятельности налогоплательщика.

(«Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. …………..

Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода.»)

При этом полезно иметь в виду, что пункт 1 статьи 252 в указанной редакции был введен в НК РФ Федеральным законом от 06.06.2005г. № 58-ФЗ, то есть за полтора года до принятия Постановления № 53.

В целях рассматриваемого вопроса является принципиально важным понимать — являются ли взаимозависимыми условия «обоснованности расходов» и условия признания сделки «экономически целесообразной»?

Ответ — да. И таким образом следует понимать, что НК РФ прямо или косвенно, но контролирует экономическую целесообразность деятельности налогоплательщика.

Другое дело, что судебный контроль не призван это проверять, и об этом прямо указывается в приводимых ниже постановлениях и определениях КС РФ.

Конституционный суд РФ:

В Постановлении КС РФ от 24.02.2004 N 3-П и Определении КС РФ от 04.06.2007 N 320-О-П указывается, что «судебный контроль не призван проверять экономическую целесообразность решений, принимаемых субъектами предпринимательской деятельности, которые в сфере бизнеса обладают самостоятельностью и широкой дискрецией, поскольку в силу рискового характера такой деятельности существуют объективные пределы в возможностях судов выявлять наличие в ней деловых просчетов.»

Таким образом, в указанных документах КС РФ однозначно встал на сторону налогоплательщика, установив что компании свободны в осуществлении предпринимательской деятельности, которая носит рисковый характер по определению.

ВАС РФ:

Постановление № 53 было принято в 2006г. и в течение всех десяти последних лет ведутся дискуссии о том, что — противоречат его положения НК РФ и актам КС РФ или не особенно, в том числе и в части границ налогового и судебного контроля.

А между тем судебные решения продолжают приниматься на основании все же именно Постановления № 53 с той или иной вольностью трактовки, которую, к сожалению, допускают его формулировки.

Поэтому, в том случае, когда принимаются решения или выводы о границах налогового контроля, для налогоплательщиков является наиболее разумным продолжать руководствоваться имеющейся судебной практикой по налоговым спорам с учетом критериев, объединенных понятием «обоснованная налоговая выгода».

Тем более, что Постановление № 53 не утратило силу в связи с упразднением ВАС РФ с 06 августа 2014г. и переходом его полномочий к ВС РФ.

Но по-настоящему радикальное решение указанных вопросов может быть реальным только в законодательном порядке (см. ниже).

7. Наступающее событие в налоговом законодательстве

В качестве самых правильных взаимоотношений законотворцев и судебных органов в популярном изложении можно было бы назвать приблизительно следующую последовательность действий:


  • сначала в результате чьей-то инициативы создается закон;
  • затем он проходит обкатку в судебных рассмотрениях;
  • затем по результатам накапливающейся судебной практики формируются судебные прецеденты,
  • затем с учетом накопленного опыта высшие судебные органы выходят с законодательной инициативой;
  • затем начинают трудиться законотворцы и в конце концов создается новый закон (изменения к закону), который рассматривается, принимается, одобряется, подписывается и вступает в силу в установленном порядке. В реальности — ВАС РФ в течение более чем 25-ти лет4
  • накапливал судебную практику и судебные прецеденты, которые почему-то (см. выше) стали именоваться доктринами;
  • злоупотреблял и тем и другим в их применении;
  • допустил несметное количество судебных ошибок;
  • в какой-то мере упорядочил (надо отдать должное) применение так называемых доктрин в судебном производстве, приняв знаменитое Постановлени № 53, ссылку на которое и сейчас можно встретить в значительной части судебных актов по налоговым спорам.

Но так и не выступил, все же, с необходимой законодательной инициативой хотя бы «под занавес» в связи с его упразднением в 2014г.

С законодательной инициативой выступил Думский комитет по бюджету и налогам спустя 8 лет после того, как вышло упомянутое Постановление.

Это знаменательное, без преувеличения, событие трудно переоценить, поэтому рассмотрим его подробнее.

23 мая 2014г. в Государственную Думу РФ председателем Думского комитета по бюджету и налогам был представлен первый вариант Законопроекта № 529775-6 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации».

При этом, предлагаемые законопроектом изменения были направлены на реализацию именно той законотворческой идеи, пустые разговоры о которой на самых различных уровнях велись уже много лет.

Суть этой идеи заключается в законодательном закреплении на уровне НК РФ широко известных положений, длительное время регламентирующих на правоприменительном уровне и в судебной практике действия налогоплательщиков, а также действия налоговых и судебных органов, связанных с получением обоснованной/необоснованной налоговой выгоды, и сформулированных в Постановлении № 53 .

Например, Законопроект предусматривал возможность отказа налогоплательщику в признании расходов и в применении налоговых вычетов по сделке, заключенной с контрагентом, в отношении которого налогоплательщик мог обладать информацией о невозможности исполнения им своих обязательств в силу отсутствия у него необходимых условий для исполнения им обязательств по сделке.

Кроме этого, Законопроектом предлагалось закрепить в НК РФ понятие «злоупотребление правом», под которым понималось бы совершение хозяйственных операций, основной целью которых является неисполнение налоговых обязанностей полностью или частично, а также незаконное получение права на возмещение (возврат, зачет) налогов и сборов.

Предполагалось также, что в случае установления факта злоупотребления правом, налоговый орган вправе определять суммы налогов и сборов, подлежащие уплате налогоплательщиками в бюджет РФ, а также подлежащие возмещению (возврату, зачету) в том размере, как если бы налогоплательщик не злоупотребил правом.

Но первая версия законопроекта по ряду причин (оценочночность признаков и т.д.) не была принята за основу.

В результате 10 апреля 2015г. (то есть — спустя 1 год) в Государственную Думу РФ была представлена обновленная версия Законопроекта с учетом имевшихся ранее замечаний и предложением введения в действие соответствующего закона уже с 20216г.

Дальнейшее движение Законопроекта:

— в первом чтении был принят только 15.05.2015г. (то есть спустя еще 1 год).

— во втором чтении был принят 06.10.2016г., то есть спустя еще 16 месяцев.

Таким образом, от даты выхода Постановления № 53 до принятия Законопроекта № 529775-6 во втором чтении прошло 10 лет.

Любопытно, сколько времени займет третье чтение, одобрение и подписание.

Для справки. Федеральный Закон от 02.07. 2010г. № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» был:


  • принят Государственной Думой РФ —18.06. 2010г.,
  • одобрен Советом Федерации РФ — 23.06.2010г. (спустя 7 дней).
  • подписан Президентом РФ Д.Медведевым — 02 июля 2010г. (спустя 9 дней).
  • вступил в силу — со дня опубликования.

У некоторых необъективных налогоплательщиков уже давно сложилось мнение, что кому-то выгодно продолжать ловить рыбу в мутной воде юридических доктрин в их привычном противоречии с нормами права.

8. Практические рекомендации

Долгожданный закон с давно назревшей необходимостью внесения дополнений к тем нормам, которые регламентируют правоотношения налогоплательщика и налоговых органов в части получения допустимой налоговой выгоды, уже два с половиной года находится на рассмотрении в Государственной Думе и в октябре 2016г. прошел лишь второе чтение.

Дальнейшее с желаемой вероятностью прогнозировать сложно.

Кроме того, надо понимать, что этот закон, в любом случае, вряд ли принесет какие-либо принципиальные изменения (тем более — смягчающие) в отношении положений Постановления № 53.

Мало того — он законодательно закрепит их.

Таким образом, на ближайшее время основным документом в рассматриваемых налоговых отношениях по-прежнему остается Постановление № 53, которое обеспечивает возможность взыскивать с налогоплательщика налоговые платежи по основаниям, не предусмотренным в НК РФ.

Указанное Постановление, как уже было упомянуто выше, не утратило своей силы с упразднением ВАС РФ в 2014г. и пока нет оснований полагать, что ВС РФ в ближайшее время внесет какие-либо принципиальные изменения в действующий порядок по рассматриваемому вопросу.

Во всяком случае, в течение последних двух с половиной лет этого не произошло.

Но как, все же, налогоплательщику продолжать мирно уживаться с действующим Постановлением № 53, сохраняя свои законные интересы, и при этом не навлекая на себя приключений?

Единственный эффективный рецепт — хорошее знание вопроса и глубокая документальная проработка при заключении сделок.

В Постановлении № 53 приведены признаки необоснованной налоговой выгоды (хотя и не исчерпывающие), которыми будут руководствоваться в судебных рассмотрениях.

Следовательно, задача заключается в том, чтобы в бизнесе этих признаков или не присутствовало, или они должны быть тщательно проработаны документально.

Это непросто, а иногда и невозможно в тех случаях, когда налоговыми органами преследуется определенная цель.

Тем более, что ВАС РФ предусмотрительно сделал свой перечень открытым.

Практические рекомендации «минимум» для налогоплательщика заключаются в максимальной, насколько это возможно, приближенности обстоятельств сделок к требованиям Постановления № 53, которое может быть следующим (перенесено почти дословно):

1). Обеспечивать (стремиться к обеспечению) следующие условия, при которых будет гарантированно отсутствовать факт получения необоснованной налоговой выгоды:


  • своевременное представление в налоговый орган всех документов, предусмотренных НК РФ;
  • оформление представленных документов в соответствии с установленными требованиями;
  • отсутствие у налоговых органов доказательств неполноты или недостоверности сведений в представленных документах.

2). Обеспечить неочевидность и недоказуемость следующих критериев необоснованности налоговой выгоды:


  • несоответствие сведений налогового и бухгалтерского учета действительному экономическому смыслу отраженных операций;
  • отсутствие обусловленности учтенных операций разумными экономическими и другими причинами или целями делового характера;
  • получение налоговой выгоды вне связи с осуществлением реальной предприниматательской или другой хозяйственно-экономической деятельности.

3). Исключить следующие обстоятельства, которые могут свидетельствовать о необоснованности налоговой выгоды:


  • нереальность осуществления налогоплательщиком операций с учетом времени, местонахождения имущества или материальных ресурсов, которые являются экономически необходимыми для производства товаров, работ, услуг в конкретном случае;
  • отсутствие необходимых условий для достижения результатов экономической деятельности из-за отсутствия необходимого персонала, основных средств, производственных активов, складов, транспорта и пр.;
  • налоговый и бухгалтерский учет только тех хозяйственных операций, которые непосредственно связаны с возникновением налоговой выгоды, если для данного вида деятельности также требуется проведение и учет еще и иных хозяйственных операций;
  • совершение операций с товаром, который или не производился или не мог быть произведен в том объеме, который указан налогоплательщиком в документах бухгалтерского учета.

4). Исключить также (или хотя бы иметь в виду, если невозможно) следующие обстоятельства, которые не могут служить основанием для признания налоговой выгоды необоснованной вне совокупности и взаимосвязи с иными обстоятельствами, которые свидетельствовали бы о необоснованности налоговой выгоды:


  • создание компании незадолго до совершения хозяйственной операции;
  • взаимозависимость участников сделок;
  • неритмичный (нерегулярный) или разовый характер хозяйственных операций;
  • нарушение налоговых обязательств в прошлом;
  • осуществление операции не по месту нахождения налогоплательщика (если не исключить, то обосновать);
  • осуществление расчетов между участниками сделки с использованием одного банка;
  • осуществление прямых транзитных платежей между участниками взаимозависимых хозяйственных операций;
  • использование посредников при осуществлении хозяйственных операций без убедительной на то причины.

5). Абсолютно исключить следующие признаки, когда налоговыми органами выгода безоговорочно признается необоснованной:


  • главной целью деятельности налогоплательщика являлось получение дохода исключительно или преимущественно за счет налоговой выгоды и без намерения осуществлять реальную экономическую деятельность;
  • налогоплательщик действовал без должной осмотрительности и осторожности и ему было или должно было быть известно о нарушениях, допущенных контрагентом;
  • деятельность налогоплательщика, его взаимозависимых и аффилированных лиц направлена на совершение операций, связанных с налоговой выгодой, преимущественно с теми контрагентами, которые не выполняют своих налоговых обязанностей.

Является очевидным, что для большинства налогоплательщиков все перечисленное выполнять в полном объеме без участия специалиста является нереальным.

Но совершенно необходимо, чтобы все сделки в любой компании проходили специальный аудит на наличие указанных выше признаков в соответствии со своими возможностями.

Или, как минимум, чтобы владельцы и руководство компании хорошо знали состояние вопроса.

С другой стороны — далеко не все налоговые инспекторы обладают достаточным профессионализмом, чтобы проводить проверки на таком уровне.

Но, как известно, если понадобится, то найдутся и специалисты.

Кроме того, если это будет успокаивать, обнадеживать и ободрять, налогоплательщику, можно вспоминать еще и о том что положения налогового законодательства и Постановления № 53 должны применяться с учетом:


  • требований пункта 7 статьи 3 НК РФ о толковании всех неустранимых сомнений, противоречий и неясностей актов законодательства о налогах и сборах в пользу налогоплательщиков,
  • а также правовых позиций КС РФ о необходимости установления, исследования и оценки судами всех обстоятельств, имеющих значение для правильного разрешения дела (Определение КС РФ от 12.07.2006 N 267-О, принятое за 3 месяца до принятия Постановления № 53).

Однако желательно, чтобы указанные вспоминания не превратились в сетования по поводу возможностей, не использованных во-время.

9. Заключение

Ко всему тому, что указано выше в настоящей статье, приводит систематическая несогласованность в течение последних 25 лет нормотворческих, исполнительных и контрольных обязанностей и полномочий в государственных органах, призванных, по определению, заниматься каждый именно своим делом.

В результате, так и остается не совсем понятным, на каком законном основании можно отказать налогоплательщику в его требованиях, формально полностью соответствующих положениям налогового законодательства, в том числе пункту 1 статьи 171 НК РФ, в соответствии с которым

«Налогоплательщик имеет право уменьшить общую сумму налога, исчисленную в соответствии со статьей 166 настоящего Кодекса, на установленные настоящей статьей налоговые вычеты».

Да, решения ВАС РФ и в настоящее время остаются обязательными для всех арбитражных судов.

Но почему для ВАС РФ в свое время являлись необязательными соответствующие положения Конституции РФ, Определений КС РФ и Федеральных законов РФ?

Почему положения постановлений ВАС РФ десятилетиями не перетекали в законодательные нормы?

Рассматриваемые в настоящей статье странные взаимоотношения закона и судебной практики являются не единственным примером, когда их противоречия и несогласованность остаются неразрешенными на столь длительное время.

Например, совместными разъяснениями ВС РФ и ВАС от 01 июля 1996г. № 6/8 «О некоторых вопросах, связанных с применением части первой Гражданского кодекса Российской Федерации»

было указано, что ГК РФ «не исключает возможности предъявления исков о признании недействительной ничтожной сделки, и споры по таким требованиям подлежат рассмотрению судом в общем порядке по заявлению любого заинтересованного лица», что (независимо от правильно/неправильно) и по сей день не соответствует действующей редакции статей 166-170 ГК РФ.

Таким образом, опять, если не двадцать пять, то 20 лет не состыковываются положения закона и актов высших судебных органов.

(подробнее — в статье «Оспоримость или ничтожность? Нормы закона и судебная практика»).

В связи с этим возникают вопросы:


  • Почему все же ВАС РФ не выступал с законодательными инициативами в цивилизованном порядке, а упорно предпочитал выступать в качестве самостоятельного нормотворца?
  • Почему аналогичную позицию в этом же вопросе уже в течение двух с половиной лет занимает и ВС РФ?

Невозможно поверить в то, что все это не имеет намеренно неочевидных причин.

Но рассматривать их следует уже не в рамках настоящей статьи, а соответствии со статьями.

Ноябрь 2016 г.

Posted in Без рубрики